Showing posts with label educations. Show all posts

Monday, March 13, 2017

Pekerjaan Sampingan Versus Pekerjaan Utama


Saat ini, memiliki pekerjaan sampingan di luar pekerjaan utama sudah dilakukan sebagian orang, dengan alasan untuk memenuhi kebutuhan dan juga sebagai dana tambahan untuk tabungan.

Tidak mudah menjalankan dua pekerjaan sekaligus, apalagi jika keduanya memiliki tingkat kesibukan yang cukup tinggi. Namun, jika disiasati, Anda yang menjalankan kedua jenis pekerjaan ini tentunya dapat menyelesaikanya dengan seimbang.

Bagi Anda yang mungkin ingin mencoba menjalankan pekerjaan sampingan, sebaiknya jangan berfikir bahwa pekerjaan sampingan tersebut lebih baik dari pekerjaan utama.

4 Tips Mencari Pekerjaan Sampingan Tanpa Mengganggu Pekerjaan Utama


Sewaktu-waktu pekerjaan sampingan mungkin bisa lebih mendatangkan uang yang lebih banyak dari gaji Anda, namun di awal, hal tersebut jangan dijadikan alasan untuk mencari pekerjaan sampingan, karena akan menghambat pekerjaan utama.

Sebaiknya ikuti Tips berikut ini untuk mencari pekerjaan Sampingan tanpa harus mengganggu pekerjaan utama Anda:

1. Perhitungkan Soal Waktu

Sebelum mencari pekerjaan sampingan yang sesuai dengan minat Anda, coba perhitungkan waktu yang Anda miliki setiap harinya. Jika Anda bekerja di kantor yang dimulai sejak pukul 8 pagi hingga 4 sore, ini berarti waktu 8 Jam Anda habiskan di kantor. Itu berarti waktu luang Anda setiap harinya hanya malam hari saja. dalam waktu luang tersebut, kira-kira apa yang bisa Anda kerjakan untuk dijadikan pekerjaan sampingan.

2. Siapa Yang Akan Mengawasi Pekerjaan Sampingan?

Jika pekerjaan sampingan Anda sudah ditentukan, dan pekerjaan tersebut memerlukan seseorang yang bertugas untuk mengawasinya, karena Anda sibuk di kantor, hal ini juga harus dipikirkan. Pilih orang yang bisa dipercaya, dan mampu mengurus pekerjaan sampingan tersebut. Anda bisa memilih kerabat dekat untuk membantu mengawasi pekerjaan sampingan tersebut.

3. Mencari Pekerjaan Sampingan Yang Sesuai Hobi

Ini akan jadi menyenangkan, saat bisa bekerja sampingan dengan mengerjakan sesuatu yang kita sukai, dan bisa menghasilkan uang. Carilah pekerjaan sampingan yang mungkin cocok dengan hobi Anda. Misalnya, Anda mempunyai hobi menulis, maka usaha sampingan yang dipilih adalah menjadi penulis. Saat ini bidang menulis konten atau artikel online sedang banyak di cari. Selain itu, hobi yang dapat menghasilkan uang lainnya adalah Fotografi dan juga Jualan Online.

4. Memerlukan Modal

Kebanyakan pekerjaan sampingan yang bisa dipilih oleh seorang yang juga memiliki pekerjaan utama adalah memiliki usaha atau bisnis sendiri. untuk menjalankan usaha tersebut, setidaknya diperlukan sedikit modal agar dapat berjalan dengan maksimal.

Jika Anda memiliki cukup banyak modal, Anda bisa mencoba usaha waralaba. Usaha ini cukup mudah, dan tidak terlalu membuat Anda sibuk. Anda tinggal mencari pegawai yang bisa dipercaya untuk mengelolanya. Pekerjaan utama Anda di kantor juga tidak akan terganggu. 

Jika ingin mencari pekerjaan Sampingan diluar pekerjaan utama Anda, sebaiknya munculkan niat dari dalam diri, bahwa Anda memang memerlukan pekerjaan sampingan untuk masa depan yang lebih baik. Disamping itu, pahami juga risikonya, terutama dalam hal waktu dan juga kesehatan Anda.

Wednesday, March 8, 2017

Persiapkan Kekayaan Sejak Usia 20-an


Jangan pernah merasa terlalu dini untuk mempersiapkan kekayaan dan memiliki dana pensiun yang tepat. Bahkan kebanyakan para perencana keuangan sering merasa sedih karena klien mereka suka terlambat dalam mempersiapkan dana pensiunnya. Mereka rata-rata baru memulainya pada usia 40-an.

Harga dari penundaan tersebut akan berakibat pada strategi investasi yang lebih agresif dimana tentu saja akan lebih berisiko terkena fluktuasi pasar jangka pendek yang dapat menyebabkan hasil investasinya tergerus lebih banyak.

Namun jika dimulai sejak awal dengan strategi investasi yang bijaksana, selain membuat para pekerja muda menjadi lebih siap, perencanaan pensiun jangka panjang juga akan memperkuat fundamental ekonomi negara secara keseluruhan.

Apa saja sebenarnya yang dibutuhkan untuk memeprsiapkan perencanaan keuangan sejak dini? Berikut adalah 5 tips yang bisa dijalankan:

1. Bergaya hidup secara sederhana / secukupnya

Kuncinya adalah hidup tidak lebih dari pendapatan bulanan. Jangan boros dalam pengeluaran sehingga menjadi lebih besar pasak daripada tiang. Bila tidak dapat menyusun perencanaan keuangan sendiri, cari seorang perencana keuangan berpengalaman yang dapat membantu menghitung kebutuhan pensiun Anda dan menyusun strategi investasinya. Usahakan Anda dapat menabung 3% – 10% dari pemasukan bulanan untuk keperluan pensiun.

2. Gendutkan tabungan Anda!

Mungkin terdengar seperti lagu lama, namun ini tetap menjadi kunci kesuksesan dalam meraih kebebasan finansial. Usahakan untuk selalu menabung meskipun hanya beberapa lembar uang ribuan.

Para pekerja yang masih muda biasanya akan langsung terikat dengan pengeluaran-pengeluaran seperti membeli rumah, mobil, nikah dan lainnya. Triknya adalah dengan cara menabung lebih dulu, baru membelanjakan sisanya kemudian. Buatlah tabungan Anda menjadi autopilot dengan cara autodebet.

3. D untuk Disiplin, BUKAN Debt

Semakin cepat Anda memahami filosofi dasar ini, akan semakin baik. Jika memiliki utang, apapun bentuknya, maka harus segera di selesaikan secepat mungkin. Urutkan utang-utang tersebut dimulai dari utang yang miliki bunga paling tinggi. Bisa juga untuk menjadikan semua utang tersebut dalam satu payung jika memungkinkan dan bunganya dapat dinegosiasikan.

Kuncinya adalah membuat Anda terbebas dari utang secepat mungkin sehingga pemasukannya dapat dialokasikan lebih untuk persiapan pensiun. Langkah ini tentunya akan memberikan hasil yang jauh lebih besar di masa depan, 30-40 tahun kemudian.

4. Dana darurat hanya untuk keperluan darurat!

Secara garis besar, dana darurat minimal adalah sebanyak 3 kali pengeluaran bulanan Anda jika sendiri, dan sebanyak 6 kali pengeluaran bulanan jika Anda menikah atau mempunyai anak.

Segera sisihkan uang-uang yang Anda dapatkan ketika masa-masa makmur, simpan dalam tabungan dengan bunga paling baik dan tinggalkan. Uang tersebut adalah parasut Anda dan akan menghindarkan Anda dari kebutuhan untuk berutang atau mengganggu dana pensiun ketika keadaan sedang memburuk.

5. Analisa secara terus menerus kebiasaan pengeluaran Anda, dan lakukan penyesuaian jika dibutuhkan

Katakan saja Anda menghabiskan Rp 25 ribu untuk kebutuhan makan siang. Artinya, jumlahnya Rp 125 ribu untuk seminggu, dan Rp 6 juta pertahun. Jika penghasilan tahunan Anda adalah Rp 48 juta pertahun (dengan asumsi Rp 4 juta perbulan), artinya ada potensi untuk menyisihkan 12.5% dari pemasukan dengan cara mengurangi menu makan siang Anda.

Dengan cara mengurangi pengeluaran-pengeluaran tidak penting tersebut, Anda bisa lebih banyak menabung untuk dana pensiun. Kemudian miliki investasi-investasi produktif lainnya yang akan memberikan pengembalian lebih besar dalam satu dekade kedepan.


source

Wednesday, March 1, 2017

Cara Menambah Duit dari Rokok. Iya, Serius, Rokok!


Berhenti merokok bisa bikin kita jadi kaya! Gak percaya? Ayo, bareng-bareng lihat buktinya.

Hitunglah sehari habis satu pak rokok seharga Rp 15 ribu. Kemudian, dikali 30 hari deh. Hasilnya, dalam sebulan orang bisa habis duit sampai Rp 450 ribu per bulan buat rokok doang!

Bayangkan kalau duit Rp 450 ribu itu disimpan. Dalam setahun, sudah dapat Rp 5,4 juta. Bisa dapet handphone Android terbaru atau uang muka kredit sepeda motor baru, ya gak?

Tapi mungkin cara menyimpan uang dari rokok itu sudah basi, kamu sudah tahu dari jaman jebot. Alhasil, belum bisa ngemplang kamu buat berhenti ngerokok.

Tapi sekarang bayangin kalau uang Rp. 450 ribu itu dikaryakan alias diolah. Duit yang kita simpan dari rokok itu bisa beranak-pinak. Mau tahu cara menambah duit dari rokok ini?

Buat permulaan, gak perlu langsung potong duit rokok Rp 15 ribu per hari. Sisihkan Rp 15 ribu per dua hari saja. Jadi, perhitungannya:

Rp 15 ribu x (30 hari/2) = Rp 15 ribu x 15 hari = Rp 225 ribu

Setelah dapat Rp 225 ribu di bulan pertama, simpan dulu duit itu di tabungan. Atau kalau takut duitnya kena sahut, titipin saja ke saudara atau pacar yang mendukung kamu sepenuhnya agar berhenti merokok. Tapi kalau belum punya pacar, jangan nyari dulu, takutnya ntar kelamaan. Heu...

Nah, begitu masuk bulan berikutnya, ulangi cara menabung yang sama. Artinya, dalam dua bulan duit yang terkumpul sebesar Rp 225 ribu x 2= Rp 450 ribu.

Siap bikin duit Rp 450 ribu itu beranak-pinak? Begini caranya.

1. Investasi reksa dana

 
Bakar duit monopoli aja deh daripada bakar duit yang dibeliin buat rokok.

Gak perlu takut berinvestasi reksa dana. Jenis investasi yang satu ini disarankan buat orang yang baru pertama terjun ke dunia investasi. Soalnya caranya gampang dan risikonya gak gede-gede amat. Simulasi sederhana:

Bulan Mei tercatat:
  • Duit nabung dari rokok = Rp 450 ribu 
  • Saat beli reksa dana, duit itu dipakai semuanya. Duit nabung rokok itu pun berubah nama jadi ‘Nilai Aktiva Bersih’. 
  • Nilai Aktiva Bersih per Unit Penyertaan (NAB/UP) = Rp 50 ribu 
Artinya, UP yang dimiliki = Rp 450 ribu/Rp 50 ribu = 9.

Pada bulan Juni tercatat:
  • NAB/UP naik = Rp 110 ribu. 
  • Jual reksa dana = UP X NAB/UP = 9 X Rp 110 ribu = Rp 990 ribu. 
Artinya, kita dapat untung = Rp 990 ribu (Juni) -Rp 450 ribu (Mei) = Rp 540 ribu!

Coba kalau NAB/UP naik terus hingga setahun. Keuntungan kita bisa berlipat-lipat.

Tapi ada catatannya ya. Keuntungan itu masih kotor alias belum dikurangi biaya ini-itu dan ada risiko NAB/UP turun.

2. Investasi Emas

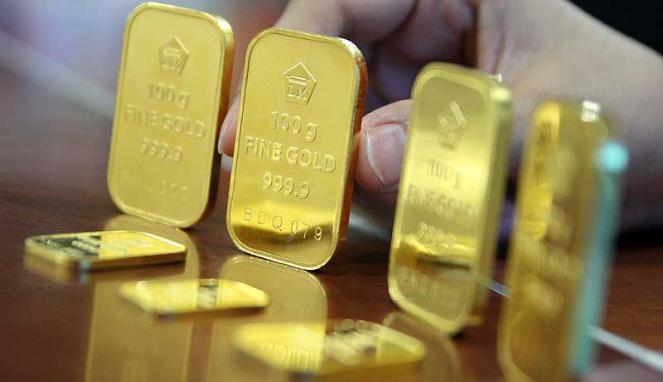
Bakar rokok, bakar emas.. 

Kalau mau yang lebih minim lagi risikonya, investasi emas saja, terutama emas batangan. Harga emas batangan per gram sangat terjangkau. Cuma ya, investasi ini lebih bersifat jangka panjang untuk mendapat keuntungan lebih banyak.

Simulasi sederhana:

Bulan Mei tercatat:
  • Duit nabung dari rokok Maret dan April = Rp 450 ribu 
  • Emas 1 gram = Rp 450 ribu 
  • Duit nabung rokok pun dipakai buat beli emas 1 gram 
  • Duit habis, nabung rokok lagi hingga 2 bulan lagi = Mei Rp 225 ribu + Juni Rp 225 ribu = Rp 450 ribu 
Bulan Juli tercatat:
  • Duit nabung dari rokok Mei dan Juni = Rp 450 ribu 
  • Emas 1 gram = Rp 450 ribu 
  • Beli emas lagi, total jadi 2 gram 
  • Duit habis, nabung rokok lagi. 
Bulan Agustus tercatat:
  • Punya emas 2 gram 
  • Emas 1 gram = Rp 455 ribu (cihuy, naik!) 
  • Jual emas 2 gram = Rp 455 ribu x 2 = Rp 910 ribu 
Artinya, keuntungan yang didapat = harga jual – harga beli

= Rp 910 ribu (bulan Agustus) – {Rp 450 ribu (bulan Mei) + Rp 450 ribu (bulan Juli)}

= Rp 910 ribu – Rp 900 ribu = Rp 10 ribu

Untuk memaksimalkan keuntungan investasi emas, belilah tiap dua bulan sekali dari duit rokok yang disimpan. Terutama pas harga emas lagi turun.

Intinya, konsep investasi emas adalah membeli saat harga emas turun dan menjual saat harganya naik.

3. Tabungan Rencana + Investasi Deposito

Nabung tuh di bank, bukan di asbak.. 

Tanya deh ke bank tempat kamu menerima gaji. Biasanya bank punya layanan tabungan rencana. Lewat tabungan rencana, kita “dipaksa” nabung setiap bulan selama jangka waktu yang telah disepakati bersama.

Taruhlah kita nabung untuk 1 tahun lewat skema pendebetan otomatis dari tabungan gaji sebesar Rp 225 ribu per bulan. Berarti setahun bisa dapat Rp 225 ribu x 12 = Rp 2,7 juta.

Itu besarannya diambil kalau kita menghemat rokok 15 bungkus sebulan. Kalau bisa lebih, ya makin bagus lagi. Eniweeiizzz…Misalnya, suku bunga tabungan rencana ini adalah 6%.

Simulasi keuntungannya:

Total tabungan + [nilai tabungan x suku bunga x pajak 20% x lamanya mengendap] / 365 hari

= Rp 2,7 juta + [Rp 2,7 juta x 6% x (100%-20%) x 365 hari] / 365 hari

= Rp 2.829.600

Nah, duit hasil tabungan rencana ini bisa dikumpulkan buat investasi yang lebih yahud lagi, yaitu deposito. Cara kerja deposito mirip dengan tabungan rencana, tapi keuntungannya lebih besar.

Cuma emang, deposito bank punya jumlah minimum yang bisa disetorkan. Rata-rata musti nyetor minimum Rp 5 juta. Tapi bunganya bisa lebih dari 7.5%, seru kan!

Nah, tahun pertama kamu sudah ngumpulin sekitar Rp 2,8 juta. Kumpulin lagi tahun berikutnya, bahkan kalau bisa sampai berhenti merokok secara total. Terus, duitnya masukin deh ke deposito dan biarkan beranak-pinak dengan sendirinya.

4. Asuransi Unit Link

Bukannya ikut asuransi, malah menjual jiwa demi rokok.. 

Kalau investasi asuransi unit link, kita bakal dapat dua manfaat sekaligus, yaitu tabungan dan asuransi. Semua perusahaan asuransi di Indonesia punya layanan ini, jadi kita bisa bandingin antara satu dan lain biar dapat penawaran yang paling pas dengan kebutuhan.

Keuntungan yang didapat dari investasi asuransi unit link bergantung pada besarnya premi atau setoran per bulan. Tapi pada 2 tahun pertama biasanya belum ada hasil investasi karena ada biaya macam-macam. Hasil investasi baru bisa dinikmati setelah tahun ketiga.

Tapi, yang pasti dari asuransi unit link adalah kita bakal dapat asuransi jiwa. Jadi kalau (amit-amit) meninggal saat masih terikat kontrak dengan asuransi ini, ahli waris kita bakal dapat uang pertanggungan sampai ratusan juta rupiah. 

Gimana percaya kan bisa nambah duit dari berhenti ngerokok? 

Dengan menyisihkan uang rokok, itu artinya kita beroleh kesempatan untuk mengelolanya sehingga bisa menambah pendapatan. Masih ragu berhenti ngerokok? 


Monday, February 27, 2017

Beli Emas Tunai atau Kredit, Mari Lihat Untung-Ruginya


Emas adalah logam mulia yang paling populer untuk dijadikan investasi. Bahkan orang-orang zaman dulu sudah melek investasi emas. Dulu orang memasang gigi emas selain untuk menunjukkan status sosialnya, juga untuk dijual jika mendadak membutuhkan uang.

Kini orang berinvestasi emas dengan lebih tertutup, tidak memamerkan harta tersebut ke muka umum karena itu sama saja dengan mengundang pencoleng. Pemerintah lewat PT Aneka Tambang (Antam) menyediakan emas batangan dari ukuran terkecil 1 gram.

Tapi masyarakat tak hanya bisa membeli emas di gedung Antam. Tempat lain yang menjual emas untuk dijadikan investasi antara lain perbankan, pegadaian, dan tentu saja toko emas.

Bahkan dibanding di Antam, publik cenderung suka membeli emas di tempat-tempat tersebut. Salah satu alasannya adalah pembelian emas bisa dilakukan secara kredit.

Membeli emas secara kredit memang tampak menarik karena kita tak perlu langsung menggelontorkan uang tunai dalam jumlah besar untuk berinvestasi logam mulia ini. Tapi, selain keuntungan, ada sejumlah kerugian jika dibandingkan dengan membeli secara tunai.

Keuntungan:

– Bisa beli walau dana terbatas

Membeli emas dengan cara kredit banyak dipilih mereka yang ingin berinvestasi emas tapi tak cukup memiliki dana tunai. Dengan mengkredit emas, mereka bisa berinvestasi sekaligus menyisihkan tabungan untuk keperluan lain.

– Jadi jaminan

Jika kredit emas di pegadaian, saat ada keperluan mendesak, kita bisa menggadaikan emas tersebut walau belum lunas membayar cicilan. Tapi jumlah duit gadai hanya senilai total cicilan yang telah kita bayar. Lalu pegadaian akan menghitung total kredit emas dan cicilan gadai untuk dibebankan kepada kita sebagai cicilan keseluruhan per bulan.


– Disimpan di tempat aman

Selama kredit emas belum lunas, pihak kreditur akan menyimpan emas tersebut. Walau kita tak bisa memegang emas tersebut, paling tidak kita bisa memastikan bahwa emas disimpan di tempat yang aman dengan sistem keamanan ketat.

Kerugian:

– Ada biaya tambahan

Seperti proses kredit lain, pembelian emas secara kredit dibebani biaya di luar harga emas itu sendiri. Biaya ini misalnya bunga dan administrasi. Karena itu, total duit yang kita keluarkan untuk membawa pulang emas ini lebih besar daripada jika membeli secara tunai.

– Risiko fluktuasi

Harga emas bisa naik-turun tergantung pada banyak faktor. Kita akan mengalami kerugian ketika membeli emas secara kredit ketika harganya tinggi tapi harganya anjlok pas cicilan lunas.

– Emas ditahan

Berbeda dengan kredit kendaraan bermotor, orang yang mengkredit emas tidak bisa memegang emas tersebut sampai cicilan lunas. Jadi, fungsi dana cadangan emas hilang ketika emas itu dibeli secara kredit.

– Risiko gagal bayar

Jika membeli emas dengan cara kredit, bisa saja di tengah jalan kita gagal melunasi kredit karena pelbagai hal, misalnya tidak disiplin mengatur pengeluaran sehingga keuangan berantakan. Jika gagal bayar, emas yang kita beli akan disita dan dilelang kreditur untuk menutup cicilan yang belum terbayar.


Keputusan beli emas tunai atau kredit biasanya tergantung pada kemampuan finansial seseorang. Skema kepemilikan emas secara kredit banyak dipilih masyarakat yang memiliki pendapatan pas-pasan.

Tapi karena banyaknya potensi kerugian pembelian emas secara kredit, banyak pakar keuangan yang lebih menyarankan pembelian emas secara tunai. Menurut mereka, lebih baik sabar menabung untuk membeli emas secara tunai dengan satuan berat tertentu.

Sebagai langkah awal investasi, kita bisa beli emas tunai dengan berat terkecil dulu. Setelah dana terkumpul lagi, beli emas yang lebih berat. Begitu seterusnya. Untuk menyiasati kurangnya tabungan, kita juga bisa memanfaatkan bonus tahunan atau gaji ke-13 untuk membeli emas secara tunai.

Meski Termasuk Miliarder Dunia, Mereka Enggan Mewariskan Harta ke Anaknya


Karena tahu betul nilai kerja keras, para miliarder dunia ini enggan mewariskan seluruh hartanya kepada keturunannya. Mereka ingin anak-anaknya turut menjunjung tinggi nilai tersebut.

Di sisi lain, mereka tidak segan-segan untuk menyumbangkan sebagian besar kekayaannya itu ke lembaga-lembaga non-profit. Tindakan ini dilakukan mereka sebagai upaya filantropi untuk membantu kalangan yang membutuhkan.

Penasaran siapa saja mereka? Simak penjelasannya berikut ini.

Warren Buffett


Seperti dikutip dari artikel “Should You Leave It All to the Children?” yang dimuat oleh Fortune secara online, salah satu orang terkaya dunia Warren Buffett menjelaskan alasannya untuk tidak mewariskan seluruh kekayaannya kepada anak-anaknya.

“Anak-anak saya akan membuat kekayaannya sendiri dan mereka tahu saya mendukung mereka untuk melakukan pekerjaan apa pun yang ingin mereka lakukan,” kata Buffett. Meskipun demikian, Buffett menjelaskan bahwa ia tetap mewariskan sebagian hartanya kepada anak-anaknya dalam jumlah yang cukup sesuai dengan kebutuhan mereka.

Sebagai investor sangat kaya dan dermawan, Buffett telah berjanji untuk memberikan 99% dari kekayaannya, baik selama hidupnya atau ketika ia telah meninggal dunia. Dia mulai dengan menjanjikan 83% dari ke Gates Foundation, seperti dikutip oleh Business Insider dari majalah Fortune.

Michael Bloomberg


Raja media Michael Bloomberg telah berjanji untuk menyumbangkan sebagian besar kekayaannya. Bahkan, hingga saat ini ia telah mendonorkan dana lebih dari US$ 1 miliar atau sekitar Rp 14 triliun untuk almamaternya, Universitas Johns Hopkins.

Melalui yayasannya, Bloomberg Philanthropies, ia turut mendonasikan atau menjanjikan sejumlah uang untuk disumbangkan ke beberapa organisasi yang berhubungan dengan kesehatan, termasuk Organisasi Kesehatan Dunia (WHO), Campaign for Tobacco-Free Kids serta Centers for Disease Control and Prevention (CDC).

Gene Simmons


Dibesarkan oleh seorang ibu tunggal, bassis grup band rock Kiss ini merasakan betul bagaimana nilai kerja keras telah berpengaruh besar dalam kehidupannya. Itulah sebabnya, ia mengatakan dalam sebuah wawancara televisi, anak-anaknya tidak akan menjadi kaya dengan mengandalkan warisan dari dirinya.

Lebih jauh lagi, ia menjelaskan mereka akan menerima warisan dalam jumlah kecil. “Mereka harus dipaksa untuk bangun dari tempat tidurnya dan pergi keluar (rumah, red) serta bekerja dan membuat penghasilan melalui cara mereka sendiri,” kata Simmons.

Walaupun dia belum memutuskan apa yang akan ia lakukan dengan kekayaannya, namun saat ini ia telah mensponsori lebih dari 140 anak-anak di Afrika melalui LSM ChildFund.

Bill Gates


Bill Gates merupakan salah satu orang terkaya sekaligus terpopuler di dunia. Tapi, dia dan istrinya, Melinda, tidak tertarik untuk menggunakan uang mereka dalam keperluan memuaskan diri sendiri secara berlebihan atau mewariskannya untuk tiga anak mereka.

“Aku tahu, aku tidak berpikir itu ide yang baik untuk memberikan uang kepada anak-anak saya. Itu tidak akan baik untuk anak-anak saya atau masyarakat,” katanya kepada tabloid Inggris The Sun pada tahun 2010.

Sebaliknya, mereka mendirikan sebuah yayasan yang diberi nama Bill & Melinda Gates Foundation pada tahun 1994. Pada tahun 2013, yayasan ini memiliki aset senilai lebih dari US$ 37 miliar atau sekitar Rp 520 triliun.

Yayasan bahkan telah memulai sebuah program untuk mengajak para orang terkaya dunia lainnya untuk bergabung bersama mereka dalam mendonorkan sebagian kekayaannya untuk masyarakat yang membutuhkan. Program ini diberi nama “The Giving Pledge”.

Jackie Chan


Bintang film terkenal asal Hong Kong ini mengumumkan pada 2011 bahwa ia telah memutuskan untuk memberikan setengah kekayaannya untuk kegiatan amal saat ia meninggal dunia. Chan juga menambahkan bahwa ia tidak berencana untuk meninggalkan kekayaan hingga jutaan dolar kepada anaknya, Jaycee.

“Jika dia mampu, dia bisa menghasilkan uangnya sendiri. Jika tidak, maka ia hanya akan membuang-buang uang saya,” kata Chan seperti dikutip dari Channel NewsAsia.

Ia mendirikan yayasan amalnya sendiri yang diberi nama Jackie Chan Charitable Foundation pada tahun 1988 untuk membantu orang miskin di Hong Kong. Hingga saat ini, peranan yayasan tersebut telah diperluas hingga memberikan bantuan medis di daerah yang terkena bencana serta membantu berbagai kegiatan seni.

George Lucas


Sutradara dan kreator Star Wars, George Lucas, telah bergabung bersama Bill Gates dan Warren Buffet dalam program “The Giving Pledge” sejak bulan Juli 2010. Pada saat itu, itu menjanjikan untuk menyumbangkan setidaknya setengah dari kekayaannya ketika ia meninggal.

“Saya mendedikasikan sebagian besar kekayaan saya untuk meningkatkan pendidikan,” tulis Lucas dalam surat janjinya, seperti dikutip dari artikel “Donating Star Wars Billions Will Make George Lucas One Of The Biggest Givers Ever” yang dimuat oleh Forbes secara online.

Walaupun demikian, pada bulan Mei 2015 CNBC dan Spectrem Group melansir hasil survei yang menunjukan bahwa orang-orang kaya AS seperti Warren Buffett dan Bill Gates, yang mengatakan mereka berencana meninggalkan hampir semua kekayaan mereka untuk amal adalah minoritas. 

“Ini menunjukkan bahwa orang-orang yang sangat terlihat karena mengatakan mereka akan meninggalkan semua hartanya untuk amal ternyata tidak mewakili kebanyakan orang kaya di Amerika Serikat,” kata George Walper, Presiden Spectrem Grup, seperti dikutip dari artikel “Millionaire kids to inherit most of their parents’ fortunes” yang dimuat oleh CNBC secara online.

Bukan Jualan Gorengan! Ini Ide Bisnis Keren Dengan Modal di Bawah Rp 500 ribu


Salah satu jalan untuk menambah penghasilan adalah dengan menjalankan bisnis. Hanya saja, meski semua orang beminat memiliki penghasilan tambahan, banyak orang masih bingung bagaimana memulai sebuah bisnis.

Alasannya bisa karena keterbatasan modal dan ide. Nah, bagi kamu yang sedang ingin merintis bisnis namun bingung dengan keterbatasan modal dan ide. Ide bisnis berikut ini mungkin menarik untuk dicoba. Hanya dengan modal senilai Rp 500 ribu kamu sudah bisa mulai menjadi pengusaha. Berikut ini daftar idenya:

Box sayuran organik

Gaya hidup sehat yang mulai digandrungi warga perkotaan memunculkan tren makanan organik. Banyak orang pun memilih menanam sendiri makanannya seperti jamur atau sayur-sayuran.

Tanpa membutuhkan lahan yang luas dan dengan alat dan teknik yang tepat, seseorang bisa memiliki kebunnya sendiri. Tren ini diprediksi akan memiliki ceruk pasar yang besar seiring gaya hidup perkotaan yang berubah.

Jika kamu kreatif, jual media tanam plus bibit dan kemas dalam sebuah box. Bibitnya bisa jamur ataupun sayuran lain yang enak dan bermanfaat untuk dikonsumsi. Ide dasarnya, orang bisa berkebun jamur atau sayuran dan memanenya untuk konsumsi sendiri.

Modalnya pun murah. Kamu bisa membeli bibit dan sekam sebagai media tanamnya. Nah, mumpung pasarnya masih belum banyak dirambah pelaku usaha. Ada baiknya kamu mulai merintis bisnis ini.

Kerajinan barang bekas

Ada banyak bahan gratis yang bisa kamu manfaatkan sebagai modal usaha. Mulai dari botol plastik bekas, koran bekas, sedotan bekas hingga kain bekas bisa kamu peroleh di sekitar kamu tanpa modal sedikitpun.

Cukup membeli peralatan sederhana seperti gunting, lem, kertas dan berlangganan internet untuk mengakses video tutorial, kamu bisa memulai bisnis kerajinanmu. Gunakan kreativitas dan keahlianmu. Dan, jangan sepelekan prospek bisnis kerajinan ramah lingkungan seperti ini karena permintaannya semakin besar.

Bisnis makanan

Permintaan makanan seperti cupcake dan kue-kue kecil tidak pernah ada matinya. Saat ini, untuk menjual makanan kamu tidak perlu sampai memiliki toko sendiri. Gunakan media sosial atau pajang daganganmu pada sejumlah marketplace untuk mendapatkan pelanggan.

Selain itu, modalnya tidak terlalu besar karena dapat memanfaatkan peralatan yang sudah tersedia di rumah. Tantangannya tinggal bagaimana kamu bisa membuat produk berkualitas.

Tidak perlu kursus yang membutuhkan biaya besar. Lagi-lagi cukup gunakan internet untuk mempelajari cara membuat makanan. Padukan dengan buku-buku atau majalah yang memberi informasi cara memasak.

Dropshipper

Inti kesuksesan bisnis ini adalah kemampuan kamu memasarkan dan menjual barang. Dengan menjadi dropshipper, kamu tidak perlu memiliki barang yang hendak dijual. Selain modalnya mini, dengan menjadi dropshipper kamu tidak perlu repot mengemas dan memaketkan barang yang akan dijual.

Semuanya dilakukan oleh produsen langsung atau pihak pertama. Pilih barang yang berkualitas dan banyak dibutuhkan orang seperti pakaian, sepatu, aksesoris atau tas sebagai produk jualanmu.

Selanjutnya, gunakan kekuatan internet untuk memasarkan secara online. Optimalkan modal non materi yang kamu punya seperti pertemanan yang luas untuk meningkatkan penjualan.

Layanan pembersih kamar

Kalau kamu punya banyak kenalan merek yang menganggur dan membutuhkan pekerjaan halal, ide satu ini bisa kamu pakai. Target pasarnya pun banyak mulai dari rumah tangga hingga penghuni kontrakan atau kost yang tidak sempat membersihkan kamarnya.

Cukup modal telepon dan alat kebersihan seperti sapu, alat pel, lap dan sabun, kamu bisa merintis bisnis jasa pembersih kamar ini. Agar jasa yang kamu tawarkan dikenal luas, tawarkan dulu pada teman atau kenalan dekatmu. Minta mereka untuk membuat testimoni di media sosial.

Cara Memaksimalkan Keuangan Buat yang Niat Mewujudkan Rencana Masa Depannya


Semua orang pasti ingin segala rencananya berjalan dengan lancar tanpa hambatan berarti. Masalahnya, kita hanya manusia biasa yang gak punya kekuatan super untuk memastikan hal itu.

Tapi Superman pun bakal jumpalitan melihat batu Kripton. Artinya, semua orang punya kelemahan yang bisa menjatuhkan. Contohnya kelemahan di bidang perencanaan keuangan.

Merencanakan keuangan penting, lho. Cara memaksimalkan keuangan agar rencana masa depan terwujud bisa disusun dalam rencana ini.

Memang sih sekarang banyak penasihat keuangan di luar sana. Tapi kalau bisa memulainya sendiri bakal lebih bagus. Kalau udah mentok, baru deh pakai penasihat.

Kita pun sebenarnya bisa jadi perencana keuangan buat diri sendiri. Yang penting, bekali diri dengan pengetahuan soal keuangan.

Apa saja ya isi rencana itu agar bisa menjadi cara memaksimalkan keuangan? Simak tips berikut ini:

1. Kalau emang gak perlu, gak usah beli


Bedakan perlu dengan pengin. Pengin beli hape terbaru bukan berarti perlu hape terbaru. Kalau hape yang lama masih bisa dipakai dan gak jadul-jadul amat, ngapain beli hape baru?

Itu namanya perencana keuangan yang tokcer. Kalau emang gak perlu, ya gak usah beli. Contoh lain tips ini yaitu:
  • Bijak menggunakan kartu kredit. Kartu kredit memang perlu. Tapi kalau memang hanya mampu mengelola satu kartu, tak perlu pengin punya kartu-kartu lain. 
  • Potong biaya transportasi. Kita memang perlu pergi kerja. Tapi kalau mampunya dengan menggunakan transportasi umum, ya jangan pengin naik taksi. Kalau mampunya pakai motor, yang jangan pengin ambil kredit mobil. 
  • Kurangi kebiasaan makan di luar. Perlu sih untuk refreshing, tapi jangan jadi pengin tiap hari keluar demi ‘refreshing’. 
  • Cek polis asuransi. Pastikan asuransi sesuai dengan kebutuhan sehingga kita gak membayar untuk hal yang gak kita perlukan. 
  • Telusuri segala pengeluaran, jangan sampai ada pengeluaran yang gak kita ketahui buat apa. 

2. Aman dengan bujet


Lihat tuh DPR dan pemerintah. Kalau rapat soal bujet duit negara, bisa gontok-gontokan sampai lempar-lemparan kursi. Itulah gambaran betapa pentingnya bujet.

Soalnya, kalau salah bikin bujet, apalagi gak mengalokasikan bujet, bisa-bisa keuangan jebol. Bujet ini jadi patokan berapa pengeluaran dan berapa pemasukan buat menjaga keuangan tetap aman.

Mau pakai tuntuan di bawah ini buat bikin bujet? Boleh, gratisss.
  • Bikin pos pengeluaran, misalnya pos belanja kebutuhan, pos perawatan diri, pos biaya trasportasi, dan lain-lain. 
  • Matangkan rencana masa depan, kayak umur berapa kawin, kapan mau beli rumah, mau punya anak berapa dan lain-lain. 
  • Siapkan dana darurat atau ikut asuransi agar pengeluaran mendadak gak bikin kelimpungan. 
  • Saat ada pendapatan lebih, kelola dengan bijak, bukan malah bingung bagaimana cara menghabiskannya. 

3. Masih sesuai dengan rencana?


Cara memaksimalkan keuangan selanjutnya adalah melakukan review terhadap status keuangan secara rutin. Misalnya lihat tabungan bulan ini, apakah sesuai dengan rencana.

Kalau gak sesuai, cari tahu kenapa. Contohnya, apa bulan lalu beli barang yang gak dialokasikan di bujet? Atau hasil investasi gak mendatangkan keuntungan?

Nah, hasil review ini dipakai sebagai patokan agar lebih disiplin atau mempertahankan kedisiplinan dalam soal keuangan pada bulan berikutnya.

Hal lain yang direkomendasikan untuk dipertimbangkan yaitu:
  • Apakah ada pengeluaran bulan lalu yang bisa ditekan pada bulan sekarang. 
  • Apakah ada penambahan biaya kebutuhan pada bulan sekarang. Misalnya biaya perpanjangan polis asuransi, kenaikan tarif listrik, dan lain-lain. 

4. Jadi “intel”


Polisi punya satuan intel yang tugasnya ngawasin target yang diincar. Boleh tuh kita tiru cara kerja intel ini buat memaksimalkan keuangan.

Prakteknya begini. Kalau kita punya rencana beli rumah, pantau selalu harga pasaran rumah dari bulan ke bulan. Ini berguna buat menetapkan jumlah tabungan yang disisihkan agar rumah terbeli sesuai dengan rencana.

Begitu juga biaya kebutuhan lain, seperti sekolah anak dan pensiun. Contohnya biaya masuk SD sekarang Rp 10 juta. Hitung tren kenaikan tiap tahun, jadi anak kita bisa masuk sekolah yang ditargetkan. Masak tega main-main soal pendidikan anak?

5. Main duit


Eits, main duit di sini artinya bukan main judi gaple atau togel. Tapi, investasi.

Ada banyak pilihan investasi, dari deposito, emas, tabungan dolar, hingga reksa dana. Mana yang tepat, kita sendiri yang menentukan.

Masing-masing investasi punya fitur yang bisa dilihat untuk disesuaikan dengan karakteristik kita. Contohnya kalau takut risiko duit investasi bakal ilang, pilih deposito yang minim risiko.

Tapi kalau kita termasuk tipe penyuka tantangan alias risiko, bisa pilih misalnya reksa dana atau saham. Ingat, makin tinggi risiko makin besar duit yang bisa dihasilkan dari investasi itu. Begitu juga sebaliknya. 

Mudah kok mempraktekkan cara memaksimalkan keuangan di atas. Asal kita mau jadi kunti alias tekun dan teliti. Gak perlu nunda-nunda lagi, cara di atas bisa digunakan mulai sekarang juga, detik ini juga!

Sunday, February 26, 2017

Cara Menghemat Listrik Rumah yang Bukan Sekedar Tips Doang!


Pingin ngirit biar tabungan tambah tebel? Gak ada gunanya ngirit-ngirit beli makanan, minuman, pakaian, dan bahkan rokok kalau hal yang paling kentara di depan mata gak diirit: listrik.

Konsumsi listrik adalah salah satu pengeluaran yang sering gak kita sadari. Padahal sehari-hari kita pakai listrik. Dari sekadar nge-charge handphone, cuci baju, sampai seterika.

Kalau kita emang niat ngirit, listrik harus amat diperhatikan. Berikut ini adalah 5 cara menghemat listrik rumah biar tagihan gak membengkak.

1. Cek tarif listrik

PLN punya data hitungan tarif listrik yang di-update jika ada perubahan. Data itu bisa dilihat di Penyesuaian Tarif Tenaga Listrik PLN. Untuk listrik rumahan, tarifnya bisa dicek di bagian Tarif Rumah Tangga.

Selain itu, perubahan tarif PLN selalu diinformasikan ke publik lewat media massa. Jadi, jangan pakai Internet buat media sosial doang. Banyak hal lain yang bisa dilakuin lewat Internet, dari cari berita terkini bahkan sampai berbisnis.


2. Cek harga pulsa

Kalau pakai listrik dengan sistem pulsa, cek apakah benar jumlah listrik yang kita konsumsi sama dengan harga pulsa. Soalnya Menteri Kemaritiman dan Sumber Daya Rizal Ramli menuding ada permainan di balik harga pulsa listrik.

Rizal mencontohkan, harga pulsa Rp 100 ribu. Tapi ternyata yang dikonsumsi cuma Rp 70 ribuan. PLN udah ngasih klarifikasi sih, bahwa yang dihitung PLN adalah kilowatt-hour (kWh), bukan rupiah. Jadi, hitungan Rizal dianggap kurang tepat.

Biaya listrik itu juga mencakup administrasi dan pajak. Begini contoh perhitungan dari PLN.

1. Token : Rp 100.000,-

2. Administrasi bank : (Rp 1.600)

3. Pembelian listrik : Rp 98.400 [token-administrasi bank]

4. Materai : (Rp 0)

5. PPN : (Rp 0)

6. Rupiah transaksi ke PLN : Rp 98.400 [pembelian listrik-materai-PPN]

7. Pajak Penerangan Jalan : Rp 2.306 [2,4 persen x rupiah yang dikonversi jadi kWh ]

8. Rupiah yang dikonversi jadi kWh: Rp 96.094 [rupiah transaksi ke PLN-pajak penerangan jalan]

9. Tarif listrik rumah tangga 1.300 VA : Rp 1.352 per kWh

10. Listrik yang diperoleh : 71,08 kWh [rupiah yang dikonversi jadi kWh/tarif listrik per kWh]

Lantaran PLN udah ngasih contoh perhitungan di atas, kita bisa mengecek benar-gaknya jumlah listrik yang kita peroleh dari pulsa yang kita beli. Kalau ternyata beda, kita bisa memperkarakannya.

Langsung saja hubungi kantor PLN di daerah kita. Laporan lewat telepon biasanya agak makan waktu. Kalau mau cepat ditangani, datangi saja kantor PLN dan ceritakan masalah yang kita hadapi.


Listrik pra-bayar sekarang makin jadi pilihan, pelajari dan pahami pemakaiannya ya jadi gak kaget kalo tiba-tiba listrik di rumah mati karena pulsanya habis.

3. Hitung biaya listrik dari alat elektronik

Cara mencegah biaya listrik membengkak yang satu ini memang agak ribet, tapi harus dilakukan kalau mau ngirit. Hitung pengeluaran listrik dari tiap peralatan elektronik di rumah.

Misalnya harga listrik per kilowatt-hour (kWh) sebesar Rp. 1.352 sesuai dengan tarif listrik rumah tangga berdaya 1.300 volt ampere pada Oktober 2015. Ini contoh hitungan biaya listrik untuk TV 32 inci 176 watt. Taruhlah TV ini dinyalakan 12 jam per hari.

Pemakaian sehari:

= ((176 watt / 1.000) x 12 jam) x harga listrik per kWh

= (0,176 kWh x 12 jam) x Rp 1.352

= 2,11 kWh x Rp 1.352

= Rp 2.582,72

Pemakaian sebulan :

= Rp 2.582,72 x 30 hari

= Rp. 85.581,6

Begitu seterusnya perhitungan ini berlaku buat alat listrik lain di rumah. Agar lebih gampang, kelompokkan alat listrik dari yang ada di halaman, ruang tamu, ruang keluarga, kamar, dapur, dan seterusnya.

4. Lihat dayanya

Tiap kali beli alat elektronik, jangan cuma lihat harganya. Daya alias watt-nya juga penting untuk diketahui. Sebab watt mempengaruhi besar-kecilnya biaya listrik.

Semakin tinggi watt, semakin bengkak tagihan listrik. Begitu juga sebaliknya. Percuma beli alat murah, tapi biaya konsumsinya mahal lantaran watt-nya gede.


Emang paling enak ya kalo rumah dilengkapi dengan peralatan elektronik. Inget aja untuk bijak menggunakannya kalo gak mau boros bayar listriknya.

5. Hidup manual

Memang, hidup jadi lebih gampang dijalani karena ada listrik. Tapi kalau masalahnya udah nyangkut duit, gak apa-apa nempuh jalan yang sedikit terjal.

Sekali-kali, matikan alat listrik dan hidup manual. Maksudnya, lakukan secara manual hal-hal yang sebelumya dibuat otomatis pakai listrik.

Contohnya, nyuci baju pakai tangan saja. Bikin sambel/bumbu, cukup diulek tanpa blender.

Kalau bisa, sekalian terapin rumah ramah alam. Misalnya bikin ventilasi dan jendela lebar agar gak perlu nyalain lampu siang hari. Lalu bikin langit-langit tinggi dan tanam pohon, sehingga gak perlu AC buat dapet udara sejuk.

Itulah 5 cara menghemat listrik rumah biar tagihan gak membengkak. Ketika biaya listrik bisa dihemat, otomatis tercipta ruang baru di pos simpanan uang.

Pos ini bisa dimanfaatkan sebagai tempat tabungan. Atau mungkin mau jadi investor dengan duit hasil pengiritan biaya listrik, itu lebih baik.

Gak perlu muluk-muluk investasi di bidang yang butuh duit banyak. Jadi investor reksa dana dengan modal cuma Rp 100 ribu, bisa kok.

Apa pun pilihannya, langkah penghematan ini pastinya bikin kondisi finansial lebih baik. Tapi, berhasil atau tidaknya, tergantung niat dan semangat kita masing-masing. 

Monday, January 30, 2017

Lakukan Hal Ini Sebelum Cicil Mobil Baru


Ada beberapa hal keuangan yang harus diperhatikan sebelum ganti mobil.


Ada banyak alasan untuk membeli mobil baru. Mulai dari kendaraan lama Anda yang mulai sering masuk bengkel hingga transportasi umum yang menyebalkan karena tidak tepat waktu dan sering mengalami kendala.

Sialnya, bagi kebanyakan orang, mobil baru sama artinya dengan tagihan kredit bulanan yang baru dan mahal. Untuk mobil jenis sedan misalnya misalnya. Bila jangka waktu kredit yang dipilih mencapai 5 tahun, mobil senilai Rp220 juta ini bisa dicicil dengan Rp4 juta hingga Rp5 juta per bulannya.

Untungnya, Anda bisa mempersiapkan tambahan biaya dengan sedikit perencanaan. Berikut ini 6 hal yang harus dilakukan bila ingin punya mobil baru:

1. Cek dulu kelayakan kreditmu

Sebelum berburu mobil yang kamu impikan, cek dulu sejauh mana kelayakan kredit Anda. Maksudnya, sejauh apa bank akan memberi persetujuan atas kredit kendaraan yang bakal diajukan dan berapa nilai yang berpotensi untuk disetujui.

Jika punya catatan kredit yang baik, Anda bisa saja mendapatkan bunga dan nilai cicilan yang kompetitif. Cobalah cek kelayakan kredit Anda pada bank atau lembaga keuangan tertentu.

2. Otak atik belanja bulanan

Bila selama ini kamu tidak punya anggaran khusus untuk belanja bulanan, kini adalah saatnya untuk membuat bujet. Menambah pengeluaran baru untuk cicilan kredit mobil mengharuskan kamu untuk mengotak atik pengeluaran.

Pelajari bujetmu sekarang untuk menentukan berapa jumlah pengeluaran untuk cicilan kredit mobil yang bisa ditanggulangi. Jika Ada sudah membeli mobil yang diinginkan, jangan membeli barang lain yang akan membuat bujet tersebut berantakan.

3. Cari alternatif kredit

Dalam situasi yang kompetitif saat ini, konsumen selaku calon pembeli mobil bukanlah pihak yang memburu pinjaman. Justru kreditor lah yang saat ini berusaha untuk berburu peminjam.
Berbagai macam cara dilakukan untuk memenangkan persaingan termasuk memberikan bunga yang paling rendah. Karena itu, jangan pernah puas hanya dengan satu bank atau leasing saja.

Cobalah bandingkan dengan sedikitnya dua hingga tiga bank atau lembaga keuangan lainnya yang menawarkan bunga dan keuntungan lainnya.

4. Kumpulkan DP

Bila berencana membeli mobil, jangan terburu-buru. Kumpulkanlah uang untuk pembayaran DP sebesar mungkin. Sebab, semakin besar uang muka yang kita punya, semakin kecil pula cicilan dan bunga yang akan dibayarkan.

Setidaknya, kumpulkan uang muka 20 persen dari harga mobil. Jadi, sebelum memutuskan membeli mobil, menabunglah beberapa saat. Jangan menjadi orang yang tergesa-gesa namun mengalami kerugian pada akhirnya karena jumlah yang harus dibayarkan


@kfsoeradimadja

Sunday, January 29, 2017

Pekerjaan dengan Uang Tips Paling Besar


Ada sejumlah pekerjaan yang punya gaji rendah namun memberikan keuntungan besar. Menariknya, keuntungan tersebut tidak diperoleh pekerjaan lain, bahkan yang memiliki gaji besar sekalipun. Salah satu keuntungan tersebut adalah uang tips yang diberikan pelanggan. Beberapa pekerjaan tersebut bahkan bersifat paruh waktu.

Buat kamu yang tertarik mencari pekerjaan sampingan untuk mendpaatkan pemasukan tambahan, seperti diadaptasi dari sejumlah sumber, berikut ini 5 pekerjaan dengan uang tips terbesar:

Kapster

Ada banyak kapster yang hanya bekerja paruh waktu.Tidak heran banyak mahasiswa yang menyenangi profesi satu ini. Meski gajinya tidak terlalu besar, tapi uang tips yang mereka dapatkan tidak kecil lho. Dari setiap 30 menit-45 menit yang dihabiskan untuk setiap satu pelanggan, para kapster bisa mendapatkan tips Rp 10 ribu hingga Rp 100 ribu.

Terapis pijat

Terapis pijat di spa merupakan pekerjaan yang mendapatkan uang tips lumayan besar. Sebab, mereka merupakan merupakan ujung tombak yang menentukan kepuasan pelangan terhadap layanan sebuah spa.

Sama seperti kapster, terapis spa biasanya sudah memiliki pelanggan tetap. Banyak pengguna jasa spa yang hanya mau ditangani oleh orang tertentu. Untuk setiap jamnya, para terapis spa bisa mengantongi uang tips Rp 50 ribu hingga Rp 100 ribu.

Perias

Pekerjaan satu ini sering berkaitan dengan momen penting atau orang-orang penting. Yang dimaksud momen penting misalnya saat pernikahan atau foto pre-wedding. Sedangkan orang yang dirias bisa saja artis atau pejabat yang akan mendatangi kegiatan penting.

Bila klien senang dengan hasil kerja yang dilakukan perias, biasanya mereka memberikan tips. Besaran tips memang bergantung pada siapa orang yang dirias. Namun, Payscale mencatat para perias mendapatkan tips sekitar US$ 5,3 untuk setiap satu jam mereka bekerja.

Pemusik bar/ cafe

Profesi satu ini juga punya penghasilan sampingan yang besar. Biasanya, pemusik yang bermain di bar atau cafe mendapatkan bayaran dari pemilik bar/cafe. Namun, tidak jarang mereka mendapatkan uang tips untuk setiap request lagu. Bila permainan mereka menyenangkan pengunjung, bisa jadi uang tips yang diberikan jauh lebih besar.

Apalagi untuk momen tertentu yang mendatangkan banyak pengunjung cafe atau bar. Payscale mencatat bahwa uang tips yang bisa diperoleh pemusik mencapai US$ 8,80 dari tiap jam mereka bekerja.

Bartender

Di bar atau cafe, profesi satu ini bisa dibilang paling dekat dengan pengunjung. Seorang bartender bisa berinteraksi langsung dengan para pengunjung. Tidak heran jika sebagian besar uang tips akan jatuh ke kantong mereka. Apalagi jika pengunjung senang dengan racikan minuman yang mereka buat. Menurut Pyscale mereka bisa menghasilkan uang tips senilai US$ 9,50 per jam.


@kfsoeradimadja

Plus Minus Menggunakan Lantai Kayu untuk Ruang Tamu


Lantai kayu membuat ruangan tampak semakin tampil unik, dan mewah.


Ruang tamu bisa dibilang merupakan ruang yang paling umum dan terbuka di rumah. Ruang tamu juga akan menjadi citra diri Anda saat ada orang berkunjung ke rumah.

Wajar jika Anda ingin ruang tamu Anda tampil sempurna dengan menggunakan material lantai yang menarik dan tahan lama. Untuk menghadirkan suasana dan tampilan yang berbeda, lantai kayu dapat menjadi pilihan yang sempurna.

Kayu dijadikan material lantai bukanlah hal baru. Kayu telah lama populer digunakan sebagai media lantai.

Material kayu memiiki kelebihan sebagai lantai rumah. Dengan lantai kayu ruangan tamu Anda akan semakin tampil unik, mewah, dan elegan.

Kelebihan lainnya kayu memiliki karakter kuat, biaya perawatan murah, dan jika dirawat dengan baik maka penggunaannya dapat tahan lama atau awet.

Hal yang harus diperhatikan saat menggunakan lantai kayu adalah, material kayu rentan terhadap air. Jadi perhatikan letak ruangan tamu Anda, sebab lantai kayu jika menyerap air maka akan membusuk dari bawah dan akan menggelembung.

Kelemahan lainnya, jika ruang tamu Anda terletak di lantai atas lantai kayu akan sangat mudah menghasilkan suara. Namun Anda bisa mensiasati dengan menggunakan karpet guna meredam bunyi.

Sedangkan jika ruang tamu berada di lantai bawah dan letaknya dekat dengan pintu depan, maka lantai akan rentan terhadap kotoran, debu, lumpur dan bekas jejak kaki. Untuk menghindari hal tersebut Anda dapat menaruh karpet di depan pintu.

Pastikan juga Anda rutin menyapu dan membersihkan lantai kayu Anda.


@kfsoeradimadja

Cara Agar Gaji Tidak "Koma" di Tengah Bulan


Masih selalu berjuang mempertahankan gaji hingga akhir bulan? Pusing karena beberapa tagihan ternyata belum dibayar. Akhirnya, gali lubang tutup lubang untuk bayar utang? Stop praktikkan judul lagu Rhoma Irama itu!

“Berapa gaji lu sekarang?” “Sepuluh koma lah”

“Wah… besar juga ya” “Iya, tanggal 10 sudah koma”

Percakapan itu bukan candaan semata. Percaya atau tidak, tidak sedikit orang yang masih mengalaminya. Perasaan dilema datang ketika harus mengalokasikan gaji yang diterima. Dari keinginan untuk membeli gadget baru, menambah aksesoris mobil, sampai membayar cicilan utang. 

Pertanyaannya satu, mana yang harus didahulukan?

Sebenarnya, masalah yang ada bukan seberapa banyak uang yang kita dapat dan bisa mencukupi segalanya. Tetapi bagaimana kita bisa mengatur pendapatan yang diterima dan mengelola gaji bulanan agar lebih efektif. Ada cara untuk melakukannya, seperti cara berikut ini.

Periksa gaji yang diterima

Hal pertama yang harus dilakukan ketika gaji dikreditkan ke rekening adalah memeriksanya. Periksa semua jumlah, mulai dari gaji pokok, tunjangan perjalanan, tunjangan medis, dan penggantian biaya lain. Tujuannya adalah jumlah yang diterima memang sesuai.

Maksudnya, bila terjadi kesalahan Anda bisa langsung memberitahukan pada divisi keuangan. Jadi, dapat memastikan bila kekurangan yang belum diterima dapat dikreditkan pada gaji di bulan berikutnya. Lumayan menambah jumlahnya, bukan?

Aktifkan pembayaran otomatis

Cobalah untuk aktifkan pemotongan otomatis dari rekening untuk membayar tagihan-tagihan yang kita miliki. Fasilitas ini akan membantu membayar segala tagihan, mulai dari kartu kredit, telepon, listrik dan tagihan lainnya, dengan memotong saldo di tabungan setiap bulannya. Segala tagihan pun bisa dibayarkan tepat waktu. Dengan begitu denda keterlambatan yang jumlahnya cukup lumayan bisa dihindari.

Jika fasilitas ini tidak cocok, pastikan jika saat gaji diterima kita sudah tahu jumlah dan tagihan-tagihan apa yang harus dibayar. Setelah itu pisahkan uang dari gaji untuk membayarnya.

Miliki strategi tahunan

Banyak orang yang mengalami krisis karena buruknya perencanaan keuangan. Akhirnya, saat akhir tahun, di mana waktunya liburan tiba, tidak punya uang dan menjalani kehidupan dengan datar dan beban utang. 

Bila tidak mau seperti itu, cobalah membuat tabungan tahunan dengan menyimpan sejumlah uang secara otomatis di tabungan terpisah yang dimiliki. Beberapa produk bisa dipilih, seperti tabungan rencana atau deposito. Jadi, dalam waktu tertentu, misal akhir tahun, dana tersebut bisa ditarik dan dinikmati.

Simpan bonus!

Bagai menemukan durian jatuh, saking enaknya kita langsung melahapnya hingga habis. Stop untuk memperlakukan bonus tahunan yang kita terima seperti itu. Tidak langsung berbelanja dengan royal dan menghabiskan semua bonus tersebut. 

Boleh saja memakainya, namun idealnya hanya beberapa dari jumlah yang diterima (katakan saja 20 persen). Nah, simpan sisanya. Kita tidak pernah tahu kapan memiliki keinginan pergi liburan secara spontan atau mengadakan pesta bersama teman-teman.

Buat anggaran bulan ini

Catat daftar pengeluaran bulanan standar seperti membeli bahan makanan, kebutuhan rumah, biaya transportasi, dan lainnya. Buatlah jumlah kasar yang akan dikeluarkan untuk segala keperluan tersebut. 

Jangan lupa untuk menyertakan jumlah uang yang wajib ditabung, dana darurat, dan investasi. Melalui cara ini kita akan tahu berapa banyak uang yang tersisa.

Kumpulkan kekayaan dalam 10 tahun

Gaji memastikan aliran pendapatan reguler yang membuat perencanaan investasi akan berjalan dengan benar. Daftarlah investasi yang bisa memastikan untuk membuat kita kaya dalam 10 tahun kedepan. Jangan lupa, iringi dengan investasi keuntungan jangka pendek dengan sejumlah kecil uang lainnya.

Berikan untuk amal

Beberapa orang terkaya di dunia membuat sebuah titik pencapaian sendiri dengan memberikan sebagian dari pendapatan mereka untuk amal. Memang kita belum kaya, namun tidak ada salahnya bila kita juga bisa bermurah hati dan berbagi bagi kaum yang tidak mampu. 

Donasi untuk amal, dengan memberikan kepada pengemis (makanan atau uang) tidak akan membuat kita menangisi kemiskinan setiap bulan. Ingat hukum menabur dan menuai!


@kfsoeradimadja

Membuat Ruangan Kedap Suara Tanpa Renovasi


Banyak orang mengira membuat ruangan kedap suara akan sangat mahal biayanya. Memang benar begitu, tapi itu jika Anda ruangan kedap suaranya seperti ruangan studio rekaman dimana dinding ruangan dipasangi bahan khusus untuk meredam suara.

Ada cara lain yang lebih mudah dan yang jelas tidak memakan biaya banyak. Terlebih lagi Anda bisa menggunakan barang sehari-hari. Berikut cara membuat ruangan kedap suara tanpa harus renovasi:

1. Menggunakan karpet sebagai alas kaki

Ketika Anda ingin meredam suara, karpet adalah teman terbaik untuk Anda. Ketebalan karpet bisa meredam suara yang ditimbulkan oleh langkah kaki atau suara yang ada di dalam ruangan agar tidak merambat ke ruangan lain terutama jika lantai rumah terbuat dari kayu.

2. Memasang tirai yang tebal

Anda terganggu dengan suara berisik dari jalanan di luar? Anda bisa memasang tirai tebal untuk meredam suara-suara berisik di luar ataupun dari dalam kamar. Tirai tebal ini biasanya terdiri dari dua lapisan, oleh karena itu Anda jangan kaget jika harga tirainya jauh lebih mahal daripada tirai biasa.

3. Memanfaatkan lukisan sebagai bagian dekorasi ruangan

Tentu Anda tidak mengira bahwa lukisan kanvas bisa dijadikan salah satu alat meredam suara. Belilah lukisan kanvas atau Anda bisa melukis sendiri di kanvas lalu lekatkan bagian belakang kanvas dengan ubin akustik. Setelah itu baru gantung di dinding. Lukisan kanvas akan berfungsi meredam suara di ruangan.

4. Menambahkan tanaman dalam ruangan

Tanaman tidak disangka ternyata bisa meredam suara. Daun-daun dan batang tanaman bisa meredam atau mengurangi tingkat gelombang suara di sekitar tanaman tersebut. Tanaman besar meredam suara lebih baik daripada tanaman kecil.

5. Sematkan rak buku pada pembatas atau dinding ruangan

Buat Anda yang gemar membaca buku tentu ini menjadi kabar yang menyenangkan karena buku-buku yang Anda koleksi ternyata bisa meredam suara. Objek besar dan padat seperti rak yang penuh berisi buku memang terbukti bisa meredam suara. Semakin banyak buku yang ditaruh di rak akan semakin baik.

6. Tinggi plafon juga berpengaruh terhadap daya tampung dan pantulan suara

Atap tinggi ternyata menjadi salah satu penyebab ruangan menjadi berisik. Oleh karena itu Anda bisa mengubah atap ruangan menjadi lebih rendah dengan cara memasang beberapa kayu secara horizontal atau menyilang dibawah atap ruangan yang sebenarnya. Cara ini memang sedikit merepotkan namun cara ini ampuh mengurangi gema suara di dalam ruangan.

7. Kurangi aksesori atau dekorasi yang terbuat dari material gelas atau keramik

Gelas dan keramik adalah material yang bisa memantulkan suara sehingga suara yang ada di dalam kamar akan terdengar semakin keras. Simpan peralatan-peralatan Anda yang terbuat dari gelas dan keramik dengan begitu ruangan akan lebih tenang dan sunyi.

8. Menambahkan lapisan pada dinding.

Apa Anda pernah melihat kantung telur yang terbuat dari karton? Karton telur ini ternyata bisa menyerap suara-suara di sekitar. Baluri karton-karton telor dengan warna-warna yang cantik lalu pasang di dinding ruangan sebagai salah satu cara membuat ruangan kedap suara tanpa harus renovasi.


@kfsoeradimadja


source

Trik Jitu Ubah Stres Jadi Uang


Prilaku stres dan cemas jauhkan diri dari kesuksesan.


Anda sering merasa cemas dan stres? Percayakah Anda, jika dua hal yang bisa menjauhkan Anda dari kesuksesan tersebut, justru bisa menghasilkan uang? Caranya, dengan mengendalikan rasa stres dan kecemasan menjadi hal yang lebih positif.

Bila Anda termasuk orang yang mudah stres dan cemas, terapkan empat trik berikut ini, agar mengubah stres menjadi pundi-pundi rupiah:

1. Ubah stres menjadi kerja keras

Jika Anda stres karena sering khawatir dengan pekerjaan Anda, itu bisa jadi hal yang baik. Carilah cara, agar Anda bisa mengubah kekhawatiran tersebut menjadi produktivitas dan ketelitian. Jika berhasil, Anda akan mendapatkan ganjarannya.

Sebab, zat yang dihasilkan orang dalam keadaan stres, sebenarnya adalah meningkatnya sebuah kewaspadaan, memori, dan perhatian. Sejumlah profesional bahkan yakin, dengan memberikan sedikit kekhawatiran pada pekerja, performa mereka akan meningkat.

2. Cari pekerjaan sampingan

Banyak orang mengalami stres dan khawatir dalam keadaan senggang. Sebab, sangat susah untuk mengkhawatirkan sesuatu, apabila Anda sangat sibuk bekerja. Dan sebenarnya, stres justru muncul, saat kamu memberikan kesempatan bagi otak untuk berfikir.

Oleh karenanya, jika Anda punya banyak waktu luang, pekerjaan sampingan mungkin adalah jawaban tepat untuk persoalan Anda. Jika Anda adalah orang yang sering mengalami stres karena selalu kekurangan uang, pekerjaan sampingan adalah solusi kongkret. Tidak perlu pekerjaan penuh waktu, pekerjaan sampingan seperti freelance writter dan desain bisa jadi pilihan.

3. Menabung dan berinvestasi dengan giat

Jika Anda mengalami stres karena terlalu memikirkan masa depan, bisa saja artinya Anda adalah orang yang kompeten untuk menyiapkan masa depan finansial. Cobalah untuk memperbanyak instrumen investasi. Sisihkan penghasilan Anda sebanyak-banyaknya untuk investasi. Dengan demikian, Anda tidak lagi stres karena memikirkan penghasilan yang habis entah ke mana.

4. Beternak hewan peliharaan

Bila Anda menderita karena stres berat dan selalu cemas, hewan peliharaan adalah obat yang mujarab. Sudah banyak penelitian yang membuktikan hal itu. Tak ada salahnya mencoba memelihara sepasang hewan peliharaan seperti burung, anjing atau kucing. Siapa tahu selain menyembuhkan stres, Anda juga bisa menjadi peternak hewan peliharaan. Tingginya permintaan hewan peliharaan membuat harga melejit.

@kfsoeradimadja


Saturday, September 24, 2016

Siapkan Tabungan Pensiun atau Kuliah Anak?


Coba Anda berpikir jernih, lupakan yang namanya egois.


Sebagai orang tua yang sudah memiliki anak, ada banyak dilema yang sering dihadapi terkait rencana finansial jangka panjang. Salah satunya adalah persiapan pensiun yang seringkali berbenturan dengan kebutuhan biaya kuliah anak.

Maklum, inflasi biaya pendidikan yang tinggi bisa membuat dana pensiun terkuras untuk membiayai anak yang melanjutkan pendidikan ke perguruan tinggi.

Padahal, akan sulit rasanya bagi anak bila kita sebagai orang tua tidak membekalinya dengan pendidikan yang tinggi. Namun, apakah mungkin menyimpan dana pensiun sembari membiaya kuliah anak?

Anak punya alternatif biaya pendidikan

Menurut sejumlah perencana keuangan, bila kebutuhan biaya kuliah anak dan rencana pensiun berbenturan, orang tua wajib mendulukan rencana pensiun. Awalnya hal ini akan terdengar egois. Namun, bila dipikir lebih matang lagi, anak sebenarnya memiliki lebih banyak kesempatan untuk kuliah.

Salah satu alternatif adalah pinjaman bank untuk keperluan pendidikan. Sekarang ada banyak bank yang menawarkan pinjaman ini untuk para mahasiswa. Alternatif lain, anak bisa mencari beasiswa atau membiayai kuliah dengan mengambil pekerjaan sampingan.

Waktu orang tua terbatas

Sementara itu, orang tua memiliki waktu yang sangat sempit untuk mengumpulkan uang pensiun. Bila harus dibagi dengan kebutuhan biaya kuliah, bisa jadi target simpanan tidak terpenuhi dan orang tua harus menunda pensiun.

Bagi mereka yang bekerja di sektor informal seperti pengusaha dan pebisnis situasi ini bisa jadi masuk akal. Namun, bila kita adalah orang yang hiudp sebagai pekerja, masa pensiun tidak sepenuhnya berada di tangan kita, namun di tangan pemberi kerja alias perusahaan.

Orang tua masih bisa membantu

Meski demikian, kita tidak bisa juga melepas seluruh tanggung jawab membiayai kuliah anak. Sembari menabung untuk dana pensiun, Anda masih bisa menyiapkan biaya untuk sebagian uang kebutuhan kuliah anak seperti uang pangkal yang nilainya lumayan besar.

Lakukan perencanaan keuangan untuk itu. Buatlah target bujet dan lakukan audit terhadap keuangan Anda.

Cari ruang-ruang dana yang bisa diperoleh dari penghematan. Misalnya, Anda bisa memotong biaya langganan televisi kabel atau pengorbanan lain, seperti mengurangi bujet untuk hobi Anda.

Namun ingat, antara satu keluarga dan keluarga lainnya terdapat banyak perbedaan. Ada kebutuhan yang bisa dipotong di keluarga Anda namun sulit bila dipaksakan bagi keluarga yang lain.


source