Showing posts with label Articles. Show all posts

Friday, March 31, 2017

Deposito Bank : Menguntungkan, Kok! Coba Kenalan Dulu


Orang-orang lebih kenal bank sebagai tempat menyimpan dan meminjam uang. Padahal ada sejumlah layanan lain yang bisa kita nikmati. Salah satunya deposito.

Mungkin sudah pernah dengar deposito, ya? Tapi mungkin juga, belum tahu apa sih sebenarnya deposito itu. Deposito bank menguntungkan bila kita teliti memanfaatkannya.

Deposito adalah bentuk investasi tabungan jangka panjang. Konsepnya sama dengan menabung biasa, tapi tabungan deposito tak bisa diambil dalam jangka waktu tertentu dan minimal dana yang ditabung lebih besar.

Tapi jangan khawatir. Walau duit deposito tak bisa diambil sewaktu-waktu, bunganya lebih besar daripada tabungan biasa. Selisihnya bahkan cukup jauh, sehingga sangat menguntungkan.

Sebenarnya sih, kita bisa saja menarik duit yang dijadikan deposito, tapi ada sejumlah denda yang harus kita bayar. Denda ini dibebankan karena kita dianggap melanggar perjanjian.

Dengan menabung deposito, artinya kita meminjamkan uang kepada bank. Bank itu kemudian menggunakan uang itu untuk diinvestasikan.

Jika kita tiba-tiba menarik uang tersebut, tentu rencana investasi bank akan terganggu. Inilah asal muasal denda tersebut.

Karena itulah bank menawarkan pilihan jangka waktu deposito agar kita bisa menyesuaikan sehingga tak kena denda. Biasanya jangka waktu yang ditawarkan:
  • 1 bulan 
  • 3 bulan 
  • 6 bulan 
  • 12 bulan 
  • 24 bulan 
Setelah jangka waktu habis, kita bisa memperpanjang deposito secara otomatis. Skema ini disebut Automtaic Roll Over (ARO) atau Automatic Roll Over Plus (ARO+).

Perbedaan tabungan biasa dan deposito:
 
Daripada pusing numpuk duit, kenapa enggak dimasukin deposito aja? 

Tabungan biasa:
  • Minimal dana yang ditabung lebih kecil 
  • Dana bisa diambil sewaktu-waktu 
  • Bunga lebih kecil 
  • Tidak ada denda penarikan 
  • Ada biaya administrasi per bulan 
  • Bunga dihitung per hari 
Deposito:
  • Minimal dana yang ditabung lebih besar 
  • Dana bisa diambil sewaktu-waktu tapi dikenai denda 
  • Bunga lebih tinggi 
  • Tidak ada biaya administrasi per bulan 
  • Bunga dihitung sesuai akhir periode deposito 
ARO dan ARO+

Jika memakai ARO, deposito kita akan diperpanjang secara otomatis setelah periode investasi berakhir. Jangka waktu dan nominalnya pun sama.

Misalnya, jika kita sebelumnya deposito Rp 20 juta dengan periode 12 bulan. Maka nilai deposito yang diperpanjang akan sama dengan itu.

Sedangkan kalau memakai ARO+, deposito yang diperpanjang termasuk bunga deposito tersebut. Misalnya deposito kita Rp 20 juta dengan periode 12 bulan.

Setelah itu berakhir, kita mendapat bunga Rp 5 juta. Nah, yang didepositokan secara otomatis adalah Rp 20 juta + Rp 5 juta itu.

Aman dan Menguntungkan

Alasan utama orang memilih berinvestasi lewat deposito adalah kepastian keamanan dan keuntungannya. Orang yang tak begitu paham dunia investasi tetap bisa berinvestasi dengan menggunakan deposito tanpa takut bangkrut.

Soalnya, hanya bunga yang bisa mengalami penurunan tergantung pada ketentuan suku bunga. Sedangkan nilai pokok deposito tetap.

Misalnya nilai deposito Rp 20 juta. Ketika periode deposito berakhir, duit Rp 20 juta itu tidak akan berkurang sepeser pun. Tapi bunganya bisa naik bisa turun sesuai dengan suku bunga yang ditetapkan.

Ini beda dengan investasi lain, seperti properti, saham, atau reksa dana. Investasi-investasi tersebut lebih tinggi risikonya. Kalau kita tidak cermat, bisa-bisa gulung tikar.

Investasi properti, misalnya. Kalau kita beli rumah untuk berinvestasi di suatu kawasan yang bebas banjir lalu tiba-tiba kawasan itu kebanjiran, harga rumah itu sudah pasti bakal anjlok.

Karena itu, banyak perhitungan yang harus dilakukan sebelum melakukan investasi properti. Hal yang sama juga berlaku buat investasi saham, reksa dana dan investasi lain yang berisiko lebih tinggi.

 
Dalam deposito, uang dapat tumbuh dan berbunga. 

Dengan berinvestasi deposito bank, dana kita bahkan mendapat perlindungan dari pemerintah lewat program Lembaga Penjamin Simpanan (LPS). Tapi bank yang menjadi tempat deposito kita harus terdaftar sebagai anggota LPS. 

Deposito bank menguntungkan dengan adanya program LPS. Sebab, walau bank tersebut bangkrut, dana kita tetap aman dan utuh. Jadi bagaimana, siap berinvestasi deposito di bank? 


Monday, March 27, 2017

5 Ways Organizational Culture Impacts a Brand

5 PLACES ORGANIZATIONAL CULTURE SHOWS UP


With employee culture in the headlines, here are five ways you might not be aware your organizational culture is impacting your business, for better or for worse. 

The impact that organizational culture can have on a brand and on business profitability extend much further than employee satisfaction or employee turnover. In other words, the proof is in the pudding.

Business professionals across the globe have been talking about the importance of employee culture in the wake of the New York Times article describing Amazon culture and employee working conditions in less-than-stellar terms. While experts, ex-employees and current Amazon workers continue to weigh in on organizational culture there specifically, it’s a topic that every brand should explore. Problems in the organizational culture can create problems in many other areas of an organization. On the other hand, when you get it right, a positive employee culture can make many other parts of a business better. 

ORGANIZATIONAL CULTURE: THE PROOF IS IN THE PUDDING

Have you ever wondered about the origin of the phrase, “The proof is in the pudding?” It’s not talking about physical evidence; rather, it refers to the results. A more accurate rendering would probably be, “the proof is in the eating.” Meaning, whether or not the dish contains good ingredients and has been properly prepared will be evident when it is sampled and consumed.

The proof is in the pudding is a great analogy for organizational culture!

When it comes to organizational culture, it’s more than just having the right recipe and the right ingredients. It’s also about whether the recipe is actually followed correctly, whether it’s served up at the right temperature, at the right time, to people who are hungry for it – and a host of other variables. Perhaps that’s why actually producing a buzz-worthy, talent-attracting, customer-retaining organizational culture is so very, very difficult to achieve. 

5 AREAS ORGANIZATIONAL CULTURE SHOWS UP TO HELP OR HURT A BRAND

Customer Acquisition

Few things are more important to sustaining and growing a business than the customer experience. One bad experience gone viral can influence hundreds – or thousands – of buyers to take their business elsewhere. On the other hand, a customer experience that is unique and positive in a way that surpasses expectations could help a business attract new customers it might not ever have been able to reach.

A bad organizational culture cannot sustain a pattern of good customer experiences. Sooner or later (and probably sooner) the negativity felt behind the curtain will show up on the buyer’s side of the equation.

Employee Turnover

If more organizations took the time to tally up the true cost of high employee turnover, they would surely begin to realize that organizational culture may play a much bigger role in employee satisfaction than they ever realized. Talented employees usually know that they have the ability to work somewhere else if they aren’t happy, and for most employees, good pay is not going to compensate for the angst, stress and unhappiness experienced in a bad employee culture.

Not only will employees quit a poor culture, they’ll leave reviews about it on sites like Glassdoor that will steer other quality hires away.

Brand Reputation

As Amazon just found out, even merely the accusation that your corporate culture is suspect can be enough to cast doubt on a good brand reputation. Once the word gets out that the values on the inside might not match up to what the public thought was true, it will be an uphill battle to convince them that your brand has an admirable company culture.

Customer Retention

Customer retention and loyalty are highly dependent on whether customers feel good about doing business with you. If they have a bad experience with your company or public damage to your brand undermines the pride they felt about doing business with you, their loyalty and patronage may be up for grabs.

Profits and Profitability

If you have a subpar organizational culture, you can plan to spend more on nearly every facet of human resources and marketing. You will have to spend more on marketing and advertising to attract an adequate number of customers. You will have to invest more time and resources on recruiting, hiring and training due to high employee turnover. You will have to spend time and money on marketing and PR to correct misunderstandings or improve the way people perceive your brand, and you might have to spend a lot more on philanthropic and community efforts to repair your brand image once it’s been damaged. 


Friday, March 24, 2017

Investasi Reksa Dana : Pilihan Mendulang Uang Lebih


Doyan kulineran kan? Hayo ngaku! Nah, ternyata ada hubungannya lho antara kuliner sama berinvestasi di reksa dana.

Terkesan maksa ya? Tapi memang sengaja dihubung-hubungin biar gampang obrolin produk investasi yang belakangan ini lagi sering jadi tema khotbah pakar perencana keuangan.

Kaitannya antara menu kuliner sama reksa dana adalah sama-sama membutuhkan ‘koki’. Kalau menu makanan itu jelas-jelas ramuannya koki, nah kalau reksa dana itu peramunya adalah manager investasi.

Keduanya bertanggung jawab penuh sama hasil ‘olahannya.’ Kalau menu kuliner dirasakan di lidah, kalau reksa dana berasanya di saldo rekening yang makin membengkak.

Sebuah menu makanan pasti terdiri dari beberapa komponen seperti bumbu dan bahan baku. Tugasnya si koki meramu semuanya biar jadi menu makanan yang lezat. Begitu pun dengan reksa dana yang pada dasarnya berasal dari sejumlah komponen.

Komponen itu bisa berupa surat utang, deposito, obligasi, saham dan lain sebagainya. Tergantung dari kelihaian si manager investasi mengolah komponen itu agar keuntungan reksa dana berlipat-lipat.

Terlihat menarik bukan? Tapi tunggu dulu. Reksa dana tetap mengandung risiko, sama halnya dengan menu makanan yang dipilih.

Misalnya saja menyantap sop daging kambing pasti berisiko kolesterol dan tekanan darah naik. Kadang risiko itu diabaikan dulu lantaran tak tahan godaan sop daging kambing spesial.


Pertimbangan pilih makanan bukan sekadar kelezatannya semata tapi juga dampaknya terhadap kesehatan

Reksa dana pun demikian. Berinvestasi lewat reksa dana membuka peluang risiko yang lebih tinggi dari duit ditabung di bank atau deposito. Cuma risiko itu sepadan dengan keuntungannya yang lebih tinggi dari duit diparkir di tabungan.

Lagi-lagi sama halnya dengan menu makanan seperti sop daging kambing yang variannya banyak. Kayak sop kambing goreng, sop kambing spesial, Reksa dana juga punya banyak variannya.

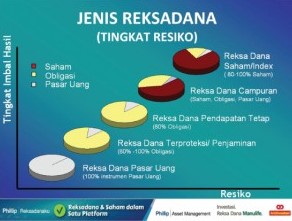
Katakanlah Reksa Dana Pasar Uang (RDPU) di mana produk ini isinya murni dari efek pasar uang. Efek pasar uang adalah efek utang yang jatuh temponya kurang dari setahun.

Sebut saja deposito, Sertifikat Bank Indonesia (SBI), obligasi pemerintah atau korporasi. Enaknya berternak duit di reksa dana adalah bebas pajak. Bandingkan sama deposito yang duit kita kena potongan pajak!

Terus ada lagi varian Reksa Dana Pendapatan Tetap (RDPT). Ini merupakan reksa dana yang komposisi investasinya sampai 80 persen ditanam pada obligasi yang terdaftar di Bursa Efek Indonesia (BEI).

Lalu ada lagi Reksa Dana Campuran. Dari namanya sudah bisa ditebak kalau reksa dana ini kombinasi antara RDPU dan RDPT.


Tak hanya makanan yang punya varian, reksa dana juga! Ada varian RDPU, RDPT dan Campuran.

Cara bedakan varian reksa dana ini bisa dilihat dalam ‘prospektus’. Kalau di dunia kuliner, prospektus itu bisa diibaratkan menu makanan. Sebelum pesan kan mesti lihat menu makanan dulu biar tahu bedanya sop daging kambing asli Betawi sama Tegal dari komposisi ramuannya, bukan?

Sama halnya dengan reksa dana. Sebelum pilih produknya, baca prospektus itu hukumnya wajib. Kenapa? Karena dalam prospektus itu berisi panduan lengkap informasi tentang perusahaan, laporan keuangan dan ke mana larinya reksa dana itu diinvestasikan.

Prospektus ini bisa diperoleh dari manager investasi. Jadi sebelum putuskan ambil sebuah varian reksa dana, baca dulu prospektusnya.

Mirip kan kalau mau pilih sop daging kambing sesuai selera kita pasti baca menunya dulu. Ada pilihan sop daging kambing goreng, sop daging kambing spesial dan lain sebagainya yang tentu saja rasanya beda-beda.

Bila sop kambing itu diibaratkan reksa dana, maka RDPU, RDPT dan Reksa Dana Campuran itu pilihan menunya. Hasil pilihan reksa dana pun jelas berbeda-beda pula seperti beda rasa sop kambing goreng dengan spesial.

Terus rumus memilih reksa dana yang tepat bagaimana? Jawabnya sama seperti tujuan makan sop daging goreng apa yang spesial? Mau sekadar kenyang atau menikmati lidah bergoyang?

Begitu pun dengan investasi di reksa dana. Tujuan mengendapkan uang di situ untuk apa? Mau buat bekal dana pendidikan anak? Mau buat honeymoon jilid dua bareng yang tercinta? Naik haji? Tetapkanlah tujuannya dulu sebelum memutuskam ambil reksa dana sebagai kendaraan investasi dalam perencanaan keuangan.

Kalau masih bingung, silakan curhat sama manager investasi. Nanti dia akan bantu menganjurkan reksa dana yang tepat dengan tujuan berinvestasi untuk apa.

Contohnya saja dianjurkan beli produk reksa dana saham di sektor infrastruktur. Alasannya karena tarif setrum PLN naik, sehingga banyak investor yang melirik sektor infrastruktur yang tak terimbas langsung sama kenaikan listrik.


Sektor infrastruktur Indonesia

Terus apakah wajib berinvestasi di reksa dana? Ya tak ada yang bilang wajib. Lagi pula Bapepam sudah mewanti-wanti kalau investasi itu adalah dana lebih yang dimiliki. Maksudnya, ketika seseorang memiliki ‘dana lebih’ maka wajar orang berpikir bagaimana memperbanyak atau meningkatkan nilai dari dana tersebut.

Tak perlu membayangkan ‘dana lebih’ itu puluhan juta rupiah. Kelebihan reksa dana itu adalah poduk yang efisien banget karena bisa dimulai dengan dana yang relatif kecil, mulai Rp 100 ribuan.

Siap ber-reksa dana ria? Siapa takut!

Monday, March 13, 2017

Pekerjaan Sampingan Versus Pekerjaan Utama


Saat ini, memiliki pekerjaan sampingan di luar pekerjaan utama sudah dilakukan sebagian orang, dengan alasan untuk memenuhi kebutuhan dan juga sebagai dana tambahan untuk tabungan.

Tidak mudah menjalankan dua pekerjaan sekaligus, apalagi jika keduanya memiliki tingkat kesibukan yang cukup tinggi. Namun, jika disiasati, Anda yang menjalankan kedua jenis pekerjaan ini tentunya dapat menyelesaikanya dengan seimbang.

Bagi Anda yang mungkin ingin mencoba menjalankan pekerjaan sampingan, sebaiknya jangan berfikir bahwa pekerjaan sampingan tersebut lebih baik dari pekerjaan utama.

4 Tips Mencari Pekerjaan Sampingan Tanpa Mengganggu Pekerjaan Utama


Sewaktu-waktu pekerjaan sampingan mungkin bisa lebih mendatangkan uang yang lebih banyak dari gaji Anda, namun di awal, hal tersebut jangan dijadikan alasan untuk mencari pekerjaan sampingan, karena akan menghambat pekerjaan utama.

Sebaiknya ikuti Tips berikut ini untuk mencari pekerjaan Sampingan tanpa harus mengganggu pekerjaan utama Anda:

1. Perhitungkan Soal Waktu

Sebelum mencari pekerjaan sampingan yang sesuai dengan minat Anda, coba perhitungkan waktu yang Anda miliki setiap harinya. Jika Anda bekerja di kantor yang dimulai sejak pukul 8 pagi hingga 4 sore, ini berarti waktu 8 Jam Anda habiskan di kantor. Itu berarti waktu luang Anda setiap harinya hanya malam hari saja. dalam waktu luang tersebut, kira-kira apa yang bisa Anda kerjakan untuk dijadikan pekerjaan sampingan.

2. Siapa Yang Akan Mengawasi Pekerjaan Sampingan?

Jika pekerjaan sampingan Anda sudah ditentukan, dan pekerjaan tersebut memerlukan seseorang yang bertugas untuk mengawasinya, karena Anda sibuk di kantor, hal ini juga harus dipikirkan. Pilih orang yang bisa dipercaya, dan mampu mengurus pekerjaan sampingan tersebut. Anda bisa memilih kerabat dekat untuk membantu mengawasi pekerjaan sampingan tersebut.

3. Mencari Pekerjaan Sampingan Yang Sesuai Hobi

Ini akan jadi menyenangkan, saat bisa bekerja sampingan dengan mengerjakan sesuatu yang kita sukai, dan bisa menghasilkan uang. Carilah pekerjaan sampingan yang mungkin cocok dengan hobi Anda. Misalnya, Anda mempunyai hobi menulis, maka usaha sampingan yang dipilih adalah menjadi penulis. Saat ini bidang menulis konten atau artikel online sedang banyak di cari. Selain itu, hobi yang dapat menghasilkan uang lainnya adalah Fotografi dan juga Jualan Online.

4. Memerlukan Modal

Kebanyakan pekerjaan sampingan yang bisa dipilih oleh seorang yang juga memiliki pekerjaan utama adalah memiliki usaha atau bisnis sendiri. untuk menjalankan usaha tersebut, setidaknya diperlukan sedikit modal agar dapat berjalan dengan maksimal.

Jika Anda memiliki cukup banyak modal, Anda bisa mencoba usaha waralaba. Usaha ini cukup mudah, dan tidak terlalu membuat Anda sibuk. Anda tinggal mencari pegawai yang bisa dipercaya untuk mengelolanya. Pekerjaan utama Anda di kantor juga tidak akan terganggu. 

Jika ingin mencari pekerjaan Sampingan diluar pekerjaan utama Anda, sebaiknya munculkan niat dari dalam diri, bahwa Anda memang memerlukan pekerjaan sampingan untuk masa depan yang lebih baik. Disamping itu, pahami juga risikonya, terutama dalam hal waktu dan juga kesehatan Anda.

Wednesday, March 8, 2017

Persiapkan Kekayaan Sejak Usia 20-an


Jangan pernah merasa terlalu dini untuk mempersiapkan kekayaan dan memiliki dana pensiun yang tepat. Bahkan kebanyakan para perencana keuangan sering merasa sedih karena klien mereka suka terlambat dalam mempersiapkan dana pensiunnya. Mereka rata-rata baru memulainya pada usia 40-an.

Harga dari penundaan tersebut akan berakibat pada strategi investasi yang lebih agresif dimana tentu saja akan lebih berisiko terkena fluktuasi pasar jangka pendek yang dapat menyebabkan hasil investasinya tergerus lebih banyak.

Namun jika dimulai sejak awal dengan strategi investasi yang bijaksana, selain membuat para pekerja muda menjadi lebih siap, perencanaan pensiun jangka panjang juga akan memperkuat fundamental ekonomi negara secara keseluruhan.

Apa saja sebenarnya yang dibutuhkan untuk memeprsiapkan perencanaan keuangan sejak dini? Berikut adalah 5 tips yang bisa dijalankan:

1. Bergaya hidup secara sederhana / secukupnya

Kuncinya adalah hidup tidak lebih dari pendapatan bulanan. Jangan boros dalam pengeluaran sehingga menjadi lebih besar pasak daripada tiang. Bila tidak dapat menyusun perencanaan keuangan sendiri, cari seorang perencana keuangan berpengalaman yang dapat membantu menghitung kebutuhan pensiun Anda dan menyusun strategi investasinya. Usahakan Anda dapat menabung 3% – 10% dari pemasukan bulanan untuk keperluan pensiun.

2. Gendutkan tabungan Anda!

Mungkin terdengar seperti lagu lama, namun ini tetap menjadi kunci kesuksesan dalam meraih kebebasan finansial. Usahakan untuk selalu menabung meskipun hanya beberapa lembar uang ribuan.

Para pekerja yang masih muda biasanya akan langsung terikat dengan pengeluaran-pengeluaran seperti membeli rumah, mobil, nikah dan lainnya. Triknya adalah dengan cara menabung lebih dulu, baru membelanjakan sisanya kemudian. Buatlah tabungan Anda menjadi autopilot dengan cara autodebet.

3. D untuk Disiplin, BUKAN Debt

Semakin cepat Anda memahami filosofi dasar ini, akan semakin baik. Jika memiliki utang, apapun bentuknya, maka harus segera di selesaikan secepat mungkin. Urutkan utang-utang tersebut dimulai dari utang yang miliki bunga paling tinggi. Bisa juga untuk menjadikan semua utang tersebut dalam satu payung jika memungkinkan dan bunganya dapat dinegosiasikan.

Kuncinya adalah membuat Anda terbebas dari utang secepat mungkin sehingga pemasukannya dapat dialokasikan lebih untuk persiapan pensiun. Langkah ini tentunya akan memberikan hasil yang jauh lebih besar di masa depan, 30-40 tahun kemudian.

4. Dana darurat hanya untuk keperluan darurat!

Secara garis besar, dana darurat minimal adalah sebanyak 3 kali pengeluaran bulanan Anda jika sendiri, dan sebanyak 6 kali pengeluaran bulanan jika Anda menikah atau mempunyai anak.

Segera sisihkan uang-uang yang Anda dapatkan ketika masa-masa makmur, simpan dalam tabungan dengan bunga paling baik dan tinggalkan. Uang tersebut adalah parasut Anda dan akan menghindarkan Anda dari kebutuhan untuk berutang atau mengganggu dana pensiun ketika keadaan sedang memburuk.

5. Analisa secara terus menerus kebiasaan pengeluaran Anda, dan lakukan penyesuaian jika dibutuhkan

Katakan saja Anda menghabiskan Rp 25 ribu untuk kebutuhan makan siang. Artinya, jumlahnya Rp 125 ribu untuk seminggu, dan Rp 6 juta pertahun. Jika penghasilan tahunan Anda adalah Rp 48 juta pertahun (dengan asumsi Rp 4 juta perbulan), artinya ada potensi untuk menyisihkan 12.5% dari pemasukan dengan cara mengurangi menu makan siang Anda.

Dengan cara mengurangi pengeluaran-pengeluaran tidak penting tersebut, Anda bisa lebih banyak menabung untuk dana pensiun. Kemudian miliki investasi-investasi produktif lainnya yang akan memberikan pengembalian lebih besar dalam satu dekade kedepan.


source

Wednesday, March 1, 2017

Cara Menambah Duit dari Rokok. Iya, Serius, Rokok!


Berhenti merokok bisa bikin kita jadi kaya! Gak percaya? Ayo, bareng-bareng lihat buktinya.

Hitunglah sehari habis satu pak rokok seharga Rp 15 ribu. Kemudian, dikali 30 hari deh. Hasilnya, dalam sebulan orang bisa habis duit sampai Rp 450 ribu per bulan buat rokok doang!

Bayangkan kalau duit Rp 450 ribu itu disimpan. Dalam setahun, sudah dapat Rp 5,4 juta. Bisa dapet handphone Android terbaru atau uang muka kredit sepeda motor baru, ya gak?

Tapi mungkin cara menyimpan uang dari rokok itu sudah basi, kamu sudah tahu dari jaman jebot. Alhasil, belum bisa ngemplang kamu buat berhenti ngerokok.

Tapi sekarang bayangin kalau uang Rp. 450 ribu itu dikaryakan alias diolah. Duit yang kita simpan dari rokok itu bisa beranak-pinak. Mau tahu cara menambah duit dari rokok ini?

Buat permulaan, gak perlu langsung potong duit rokok Rp 15 ribu per hari. Sisihkan Rp 15 ribu per dua hari saja. Jadi, perhitungannya:

Rp 15 ribu x (30 hari/2) = Rp 15 ribu x 15 hari = Rp 225 ribu

Setelah dapat Rp 225 ribu di bulan pertama, simpan dulu duit itu di tabungan. Atau kalau takut duitnya kena sahut, titipin saja ke saudara atau pacar yang mendukung kamu sepenuhnya agar berhenti merokok. Tapi kalau belum punya pacar, jangan nyari dulu, takutnya ntar kelamaan. Heu...

Nah, begitu masuk bulan berikutnya, ulangi cara menabung yang sama. Artinya, dalam dua bulan duit yang terkumpul sebesar Rp 225 ribu x 2= Rp 450 ribu.

Siap bikin duit Rp 450 ribu itu beranak-pinak? Begini caranya.

1. Investasi reksa dana

 
Bakar duit monopoli aja deh daripada bakar duit yang dibeliin buat rokok.

Gak perlu takut berinvestasi reksa dana. Jenis investasi yang satu ini disarankan buat orang yang baru pertama terjun ke dunia investasi. Soalnya caranya gampang dan risikonya gak gede-gede amat. Simulasi sederhana:

Bulan Mei tercatat:
  • Duit nabung dari rokok = Rp 450 ribu 
  • Saat beli reksa dana, duit itu dipakai semuanya. Duit nabung rokok itu pun berubah nama jadi ‘Nilai Aktiva Bersih’. 
  • Nilai Aktiva Bersih per Unit Penyertaan (NAB/UP) = Rp 50 ribu 
Artinya, UP yang dimiliki = Rp 450 ribu/Rp 50 ribu = 9.

Pada bulan Juni tercatat:
  • NAB/UP naik = Rp 110 ribu. 
  • Jual reksa dana = UP X NAB/UP = 9 X Rp 110 ribu = Rp 990 ribu. 
Artinya, kita dapat untung = Rp 990 ribu (Juni) -Rp 450 ribu (Mei) = Rp 540 ribu!

Coba kalau NAB/UP naik terus hingga setahun. Keuntungan kita bisa berlipat-lipat.

Tapi ada catatannya ya. Keuntungan itu masih kotor alias belum dikurangi biaya ini-itu dan ada risiko NAB/UP turun.

2. Investasi Emas

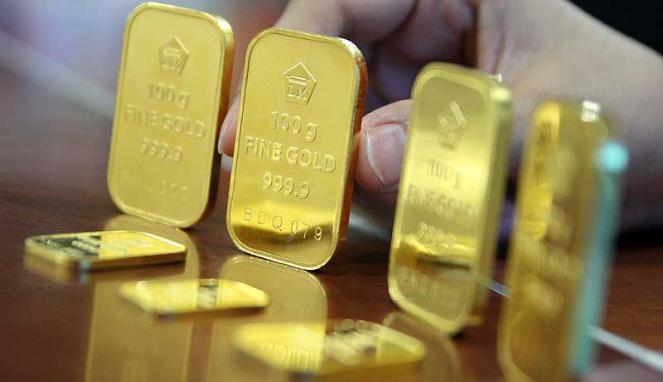
Bakar rokok, bakar emas.. 

Kalau mau yang lebih minim lagi risikonya, investasi emas saja, terutama emas batangan. Harga emas batangan per gram sangat terjangkau. Cuma ya, investasi ini lebih bersifat jangka panjang untuk mendapat keuntungan lebih banyak.

Simulasi sederhana:

Bulan Mei tercatat:
  • Duit nabung dari rokok Maret dan April = Rp 450 ribu 
  • Emas 1 gram = Rp 450 ribu 
  • Duit nabung rokok pun dipakai buat beli emas 1 gram 
  • Duit habis, nabung rokok lagi hingga 2 bulan lagi = Mei Rp 225 ribu + Juni Rp 225 ribu = Rp 450 ribu 
Bulan Juli tercatat:
  • Duit nabung dari rokok Mei dan Juni = Rp 450 ribu 
  • Emas 1 gram = Rp 450 ribu 
  • Beli emas lagi, total jadi 2 gram 
  • Duit habis, nabung rokok lagi. 
Bulan Agustus tercatat:
  • Punya emas 2 gram 
  • Emas 1 gram = Rp 455 ribu (cihuy, naik!) 
  • Jual emas 2 gram = Rp 455 ribu x 2 = Rp 910 ribu 
Artinya, keuntungan yang didapat = harga jual – harga beli

= Rp 910 ribu (bulan Agustus) – {Rp 450 ribu (bulan Mei) + Rp 450 ribu (bulan Juli)}

= Rp 910 ribu – Rp 900 ribu = Rp 10 ribu

Untuk memaksimalkan keuntungan investasi emas, belilah tiap dua bulan sekali dari duit rokok yang disimpan. Terutama pas harga emas lagi turun.

Intinya, konsep investasi emas adalah membeli saat harga emas turun dan menjual saat harganya naik.

3. Tabungan Rencana + Investasi Deposito

Nabung tuh di bank, bukan di asbak.. 

Tanya deh ke bank tempat kamu menerima gaji. Biasanya bank punya layanan tabungan rencana. Lewat tabungan rencana, kita “dipaksa” nabung setiap bulan selama jangka waktu yang telah disepakati bersama.

Taruhlah kita nabung untuk 1 tahun lewat skema pendebetan otomatis dari tabungan gaji sebesar Rp 225 ribu per bulan. Berarti setahun bisa dapat Rp 225 ribu x 12 = Rp 2,7 juta.

Itu besarannya diambil kalau kita menghemat rokok 15 bungkus sebulan. Kalau bisa lebih, ya makin bagus lagi. Eniweeiizzz…Misalnya, suku bunga tabungan rencana ini adalah 6%.

Simulasi keuntungannya:

Total tabungan + [nilai tabungan x suku bunga x pajak 20% x lamanya mengendap] / 365 hari

= Rp 2,7 juta + [Rp 2,7 juta x 6% x (100%-20%) x 365 hari] / 365 hari

= Rp 2.829.600

Nah, duit hasil tabungan rencana ini bisa dikumpulkan buat investasi yang lebih yahud lagi, yaitu deposito. Cara kerja deposito mirip dengan tabungan rencana, tapi keuntungannya lebih besar.

Cuma emang, deposito bank punya jumlah minimum yang bisa disetorkan. Rata-rata musti nyetor minimum Rp 5 juta. Tapi bunganya bisa lebih dari 7.5%, seru kan!

Nah, tahun pertama kamu sudah ngumpulin sekitar Rp 2,8 juta. Kumpulin lagi tahun berikutnya, bahkan kalau bisa sampai berhenti merokok secara total. Terus, duitnya masukin deh ke deposito dan biarkan beranak-pinak dengan sendirinya.

4. Asuransi Unit Link

Bukannya ikut asuransi, malah menjual jiwa demi rokok.. 

Kalau investasi asuransi unit link, kita bakal dapat dua manfaat sekaligus, yaitu tabungan dan asuransi. Semua perusahaan asuransi di Indonesia punya layanan ini, jadi kita bisa bandingin antara satu dan lain biar dapat penawaran yang paling pas dengan kebutuhan.

Keuntungan yang didapat dari investasi asuransi unit link bergantung pada besarnya premi atau setoran per bulan. Tapi pada 2 tahun pertama biasanya belum ada hasil investasi karena ada biaya macam-macam. Hasil investasi baru bisa dinikmati setelah tahun ketiga.

Tapi, yang pasti dari asuransi unit link adalah kita bakal dapat asuransi jiwa. Jadi kalau (amit-amit) meninggal saat masih terikat kontrak dengan asuransi ini, ahli waris kita bakal dapat uang pertanggungan sampai ratusan juta rupiah. 

Gimana percaya kan bisa nambah duit dari berhenti ngerokok? 

Dengan menyisihkan uang rokok, itu artinya kita beroleh kesempatan untuk mengelolanya sehingga bisa menambah pendapatan. Masih ragu berhenti ngerokok? 


What's Your Story?


The powerful stories in business are about an adventure revealed. Passion is sometimes overrated as it is only part of the story. So...what's your story?

Follow your passion.

It is a phrase that is often thrown around like confetti at weddings. It’s a mantra that is meant to lead to a life of freedom and happiness. But chasing that zephyr, that puff of wind can lead to a life of random pursuits that are driven more by emotion than meaning.

I had a passion for basketball. Big problem. Too short. Also had a love for waterskiing. Didn’t have a boat. Was consumed by drawing but couldn’t connect the dots.

There is a lot of truth in those three words but it is missing something. It forgets that passion needs to meet experience, expertise and ability that is distilled into your one big idea.

That intersection is your story.

Your adventure
The powerful stories in business and in life are about an adventure in self-actualization. Maslow’s “Hierarchy of Needs” is a snapshot of the human adventure. It is a path to the dream.

Living a life imagined rather than just showing up is for many just a chimera that most of us hang onto but never act on. It is not just about what is but what could be.

The truth? Most of us want a life of meaning….of consequence.

That’s your story.

A story worth telling
The entrepreneurs that change the world have a story. A narrative worth telling. This is where legacy and legend starts.

That will be a synthesis of your expertise, experience and your innate abilities. Passion is the fuel. It will get you up early and keep you up late.

The heart of your story is sometimes hard to see when you are so close to the truth.

Your story might be the reluctant hero, a memoir of loss and redemption or maybe a tale of ascension. From rags to riches.

The reality I have discovered after decades of dead ends, soaring success and heart breaking failures is that you need to write your own story. Create your own legacy.

Chasing the money without the support of “your” story often leads to no money. I know…been there.

Business is your chapter revealed. It’s not about the money. The money is just the consequence of what impact you create.
  • How much you change people’s lives. 
  • How much value you reveal in your story. 
  • How much value you empower . 
It is about your story adding value that transforms.

The greater the value……the larger the legacy. That is why dreaming big and having a vision that is empowering is worth articulating, distilling and striving for.

It’s your point of difference
This is what makes your business unique. The story. It is no one else’s…it is yours alone.

People can argue with the facts but they can’t argue about your story.

Michael Gerber’s book “Beyond the E-Myth” is an insight into a truth. At the age of eighty he has admitted to writing his last book after realizing that the cold hard process driven business models he had mapped out for millions of people had a soul. A story.

Business is not just about money, process and spread sheets but the human story revealed in an entrepreneurial imprint. Of footsteps that are human.

I looked at my life and I realized that today the intersection of my experience, expertise and passion is now my story and that is where true abundance lies. It is what I share and it is my business.

What is really exciting about that is that every story is unique because it’s “your” story and no one else’s.

The distillation of your story and its movement from idea to reality will not come from thinking but by creating.

When you sit down and take a deeper look behind any business or entrepreneurial pursuit. It is all about their tale.

A small idea can become a big story
On a snowy Paris evening in 2008 the founders of Uber (Travis Kalanick and Garrett Camp) couldn’t get a cab. So they came up with a simple idea. A mobile app. Garret Camp was the founder of StumbleUpon.

This was an idea and the intersection that took his expertise, experience and passion for solving a problem. The solution? Tap a button, get a ride.

That’s their story. You have to find your own.

You need to share your story
I have had many business ideas. More than I care to count. But I have come to realise that the idea needs to be manifest. The story needs to be revealed for anything to happen.

But many of us on the sidelines are afraid to start. What if I am wrong? What if they laugh at me. What will my friends or parents think?

So we need to step up. To start.
That means being willing to take that idea to the world. Authors need to take their private creations public. To say….”I create, I publish, I exist”

Publishing and revealing your inspiration and revelation with the world…. your story. There has never been a better time to take your journey online. The challenge of taking your ideas and distilling them into a coherent structure is daunting. But that is where the magic happens.

That art of creation constructs clarity and condenses a cloud of confusion into insights of lucid definition and reality.

It might just be an imperfect and small idea at first. But it needs to be planted to grow.

What’s your story?
I would love to hear your story. Are you brave enough to turn that into a business, a project……and leave a legacy?

What is your story? It’s time to start and share it. To publish.


source

Monday, February 27, 2017

Bisnis Sampingan yang Hasilkan Banyak Uang Buat Mahasiswa


Sementara mereka yang masuk ke dalam Generasi X kesulitan untuk mendapatkan kenaikan jabatan karena para Baby Boomers yang belum juga pensiun, anak-anak muda yang terlahir ke dalam Generasi Y sudah membuat jalannya sendiri. Berbagai bisnis sampingan kreatif diciptakan untuk menambah pundi-pundi penghasilan mereka.

Diawali dengan kisah sukses Facebook yang didirikan oleh Mark Zuckerberg ketika masih duduk di bangku kuliah, saat ini Generasi Y berlomba-lomba untuk membuka bisnis sedini mungkin.

Berawal dengan tujuan untuk melayani konsumennya yang saat itu masih sebatas mahasiswa Harvard, Zuckerberg berhasil mengembangkan bisnisnya hingga menjadi Facebook seperti yang kita kenal pada saat ini. Sebelumnya, ada pula mahasiswa Harvard lain yang juga salah satu pendiri Microsoft, Bill Gates, yang memulai bisnisnya sejak masih kuliah.

Itulah bukti jika status mahasiswa tidak menjadi hambatan bagi seseorang untuk mengembangkan kemampuan kewirausahaan guna mendapatkan penghasilan tambahan dari bisnis tersebut. Bahkan, hingga bisnis itu akhirnya berhasil dan menjadi besar. Bagi Anda yang masih bingung untuk memulai, berikut beberapa ide bisnis yang kiranya bisa dikembangkan.

Online Shop

Saat ini sudah terdapat banyak sekali situs-situs yang dapat digunakan sebagai media untuk kegiatan jual beli, seperti Kaskus, Lazada dan OLX. Mungkin sebagian dari Anda juga sudah terbiasa menggunakannya. Namun bagi yang ingin menjadi seorang entrepreneur, Anda bisa mencoba membuat situs jual beli sendiri yang sesuai dengan bidang yang Anda kuasai.

Misalnya, Anda seorang penggemar sneaker, Anda bisa membuat sebuah situs yang mempertemukan para kolektor sneaker, sekaligus menjadi perantara untuk kegiatan jual beli tersebut.

Pertama Anda mungkin akan memulai dengan satu dua pesanan saja. Setelah dikenal, maka ribuan pesanan pun bisa saja Anda dapatkan. Uang pun akan mengalir. Pemasukan bisa didapat dari berbagai cara, mulai dari penjualan sendiri, hingga biaya pemasangan iklan.

Bimbingan Belajar

Sebagai seorang mahasiswa, tentu Anda sudah terbiasa untuk mengerjakan soal-soal ujian yang dilalui semasa duduk di bangku sekolah dulu. Untuk itu, Anda bersama dengan teman-teman sebenarnya mempunyai peluang untuk membuka sebuah bisnis bimbingan belajar milik Anda sendiri.

Kesuksesan Anda masuk ke jurusan dan perguruan tinggi pilihan akan menjadi daya tarik tersendiri bagi adik-adik kelas yang berpotensi untuk menjadi klien.

Jika tidak memiliki waktu untuk memulai usaha ini dari nol, Anda dapat melakukan kemitraan dengan lembaga yang sudah ada. Dengan begitu, Anda juga dapat lebih meyakinkan calon klien karena adanya nama lembaga bimbingan belajar yang sudah dikenal.

Beberapa lembaga bimbingan belajar bahkan menawarkan sejenis bisnis kemitraan, seperti Aqila Course, Solusi Mandiri, Ranking dan Sinau.

Pembuktian tentang berhasilnya bisnis bimbingan belajar ini sudah banyak bisa kita pelajari. Misalnya saja Sony Sugema dengan Sony Sugema College (SSC) di Bandung, Siswadi dengan Bimbel Solusi di Jakarta, dan lainnya. Beberapa nama yang disebut bahkan mengakui omzet bisnisnya hingga ratusan juta per bulan.

Event Organizer

Untuk usaha yang satu ini, tidak membutuhkan modal besar. Namun, memang membutuhkan kesungguhan untuk merancang dan membuat konsep acara yang menarik bagi konsumen. Selain itu, biasanya juga membutuhkan modal pertemanan yang baik untuk memasarkan acara yang dibuat. Sedangkan untuk masalah anggaran, biasanya dananya nanti akan berasal dari pihak penyelenggara.

Dikutip dari artikel “Berawal dari hobi, Winny buat EO hingga kini punya sekolah model” yang dipublikasikan secara online oleh Merdeka, mahasiswa lulusan pendidikan Biologi ini bercerita, awalnya dia tertarik untuk membuat EO karena hobinya bersama teman-teman menghadiri acara-acara musik di Bandung.

“Pertamanya, aku ngobrol sama tiga temen aku, Bunny, Susi, dan Dini, sampai akhirnya sepakat buat mendirikan EO,” kata Winny dikutip dari artikel tersebut. Sedangkan untuk masalah modal, “Itu mah modal kadaek (kemauan) aja,” tambahnya.

Jasa Katering

Bagi Anda yang tinggal di Makassar, mungkin jasa katering bernama “Dined!” sudah tidak asing lagi di telinga Anda. Jasa katering ini didirikan oleh mahasiswa dua mahasiswa Akademi Pariwisata (Akpar) Makassar, Edwin Wirando dan Hardini Mukti WR.

Bisnis duo mahasiswa program studi Manajemen Tata Boga Angkatan 2012 ini kini telah berjalan sekitar tujuh bulan dengan omset setiap bulannya sekitar Rp7-8 juta.

Dikutip dari artikel “Dua Mahasiswa Akpar Makassar Rintis Usaha Bersama” yang diterbitkan secara online oleh Tribun, Edwin mengatakan ide untuk membuka bisnis kuliner bersama dengan Dini, muncul setelah mereka menyelesaikan Praktik Kerja Lapang (PKL) pada tahun 2014, meskipun dia mengikuti PKL di Jakarta dan Dini di Yogyakarta.

“Dalam menjalankan usaha ini, saya lebih banyak mengerjakan makanan besarnya dan dini lebih fokus ke pastry. Selain itu, Dini juga bertanggung jawab terkait urusan keuangan,” kata Edwin.

Selain menawarkan jasa katering, Dined! juga menawarkan makanan kecil seperti Dim Sum. Dimana, pesanan pelanggan dapat langsung diantarkan ke rumah mereka masing-masing.

Jasa Bersih-bersih Kamar Kos

Kegiatan bersih-bersih kamar memang terlihat seperti hal yang sepele. Namun, ternyata hal ini merupakan salah satu peluang bisnis yang patut untuk dijajaki. Karena, ternyata tidak semua orang suka untuk membersihkan ruangan kamarnya sendiri.

Dikutip dari artikel “David Adi Surya, Mantan Pejabat Kampus yang Jadi “Tukang Bersih-Bersih Kamar”” yang dipublikasikan secara online oleh Suara Merdeka, David mendirikan bisnis ini sejak September 2013.

Dengan beranggotakan adik dan teman-temannya, usaha yang diberi nama More Cling ini berhasil membawanya menjadi Juara II di Kompetisi Diponegoro Entrepreneur Challenge yang diselenggarakan oleh kampusnya, Universitas Diponegoro. Dari usaha ini, keuntungan kotor David dan tim per bulannya mencapai Rp18 juta.

Masih banyak ide bisnis lain yang sebenarnya cukup menggiurkan bagi mahasiswa untuk dijalankan sebagai usaha sampingan. Namun, hal terpenting yang perlu Anda ingat adalah menjalankan bisnis tersebut sesuai dengan minat dan kemampuan Anda. Karena nantinya, bisnis tersebut juga akan menuntut balik kesungguhan Anda di dalam menjalankannya.

Beli Emas Tunai atau Kredit, Mari Lihat Untung-Ruginya


Emas adalah logam mulia yang paling populer untuk dijadikan investasi. Bahkan orang-orang zaman dulu sudah melek investasi emas. Dulu orang memasang gigi emas selain untuk menunjukkan status sosialnya, juga untuk dijual jika mendadak membutuhkan uang.

Kini orang berinvestasi emas dengan lebih tertutup, tidak memamerkan harta tersebut ke muka umum karena itu sama saja dengan mengundang pencoleng. Pemerintah lewat PT Aneka Tambang (Antam) menyediakan emas batangan dari ukuran terkecil 1 gram.

Tapi masyarakat tak hanya bisa membeli emas di gedung Antam. Tempat lain yang menjual emas untuk dijadikan investasi antara lain perbankan, pegadaian, dan tentu saja toko emas.

Bahkan dibanding di Antam, publik cenderung suka membeli emas di tempat-tempat tersebut. Salah satu alasannya adalah pembelian emas bisa dilakukan secara kredit.

Membeli emas secara kredit memang tampak menarik karena kita tak perlu langsung menggelontorkan uang tunai dalam jumlah besar untuk berinvestasi logam mulia ini. Tapi, selain keuntungan, ada sejumlah kerugian jika dibandingkan dengan membeli secara tunai.

Keuntungan:

– Bisa beli walau dana terbatas

Membeli emas dengan cara kredit banyak dipilih mereka yang ingin berinvestasi emas tapi tak cukup memiliki dana tunai. Dengan mengkredit emas, mereka bisa berinvestasi sekaligus menyisihkan tabungan untuk keperluan lain.

– Jadi jaminan

Jika kredit emas di pegadaian, saat ada keperluan mendesak, kita bisa menggadaikan emas tersebut walau belum lunas membayar cicilan. Tapi jumlah duit gadai hanya senilai total cicilan yang telah kita bayar. Lalu pegadaian akan menghitung total kredit emas dan cicilan gadai untuk dibebankan kepada kita sebagai cicilan keseluruhan per bulan.


– Disimpan di tempat aman

Selama kredit emas belum lunas, pihak kreditur akan menyimpan emas tersebut. Walau kita tak bisa memegang emas tersebut, paling tidak kita bisa memastikan bahwa emas disimpan di tempat yang aman dengan sistem keamanan ketat.

Kerugian:

– Ada biaya tambahan

Seperti proses kredit lain, pembelian emas secara kredit dibebani biaya di luar harga emas itu sendiri. Biaya ini misalnya bunga dan administrasi. Karena itu, total duit yang kita keluarkan untuk membawa pulang emas ini lebih besar daripada jika membeli secara tunai.

– Risiko fluktuasi

Harga emas bisa naik-turun tergantung pada banyak faktor. Kita akan mengalami kerugian ketika membeli emas secara kredit ketika harganya tinggi tapi harganya anjlok pas cicilan lunas.

– Emas ditahan

Berbeda dengan kredit kendaraan bermotor, orang yang mengkredit emas tidak bisa memegang emas tersebut sampai cicilan lunas. Jadi, fungsi dana cadangan emas hilang ketika emas itu dibeli secara kredit.

– Risiko gagal bayar

Jika membeli emas dengan cara kredit, bisa saja di tengah jalan kita gagal melunasi kredit karena pelbagai hal, misalnya tidak disiplin mengatur pengeluaran sehingga keuangan berantakan. Jika gagal bayar, emas yang kita beli akan disita dan dilelang kreditur untuk menutup cicilan yang belum terbayar.


Keputusan beli emas tunai atau kredit biasanya tergantung pada kemampuan finansial seseorang. Skema kepemilikan emas secara kredit banyak dipilih masyarakat yang memiliki pendapatan pas-pasan.

Tapi karena banyaknya potensi kerugian pembelian emas secara kredit, banyak pakar keuangan yang lebih menyarankan pembelian emas secara tunai. Menurut mereka, lebih baik sabar menabung untuk membeli emas secara tunai dengan satuan berat tertentu.

Sebagai langkah awal investasi, kita bisa beli emas tunai dengan berat terkecil dulu. Setelah dana terkumpul lagi, beli emas yang lebih berat. Begitu seterusnya. Untuk menyiasati kurangnya tabungan, kita juga bisa memanfaatkan bonus tahunan atau gaji ke-13 untuk membeli emas secara tunai.

Meski Termasuk Miliarder Dunia, Mereka Enggan Mewariskan Harta ke Anaknya


Karena tahu betul nilai kerja keras, para miliarder dunia ini enggan mewariskan seluruh hartanya kepada keturunannya. Mereka ingin anak-anaknya turut menjunjung tinggi nilai tersebut.

Di sisi lain, mereka tidak segan-segan untuk menyumbangkan sebagian besar kekayaannya itu ke lembaga-lembaga non-profit. Tindakan ini dilakukan mereka sebagai upaya filantropi untuk membantu kalangan yang membutuhkan.

Penasaran siapa saja mereka? Simak penjelasannya berikut ini.

Warren Buffett


Seperti dikutip dari artikel “Should You Leave It All to the Children?” yang dimuat oleh Fortune secara online, salah satu orang terkaya dunia Warren Buffett menjelaskan alasannya untuk tidak mewariskan seluruh kekayaannya kepada anak-anaknya.

“Anak-anak saya akan membuat kekayaannya sendiri dan mereka tahu saya mendukung mereka untuk melakukan pekerjaan apa pun yang ingin mereka lakukan,” kata Buffett. Meskipun demikian, Buffett menjelaskan bahwa ia tetap mewariskan sebagian hartanya kepada anak-anaknya dalam jumlah yang cukup sesuai dengan kebutuhan mereka.

Sebagai investor sangat kaya dan dermawan, Buffett telah berjanji untuk memberikan 99% dari kekayaannya, baik selama hidupnya atau ketika ia telah meninggal dunia. Dia mulai dengan menjanjikan 83% dari ke Gates Foundation, seperti dikutip oleh Business Insider dari majalah Fortune.

Michael Bloomberg


Raja media Michael Bloomberg telah berjanji untuk menyumbangkan sebagian besar kekayaannya. Bahkan, hingga saat ini ia telah mendonorkan dana lebih dari US$ 1 miliar atau sekitar Rp 14 triliun untuk almamaternya, Universitas Johns Hopkins.

Melalui yayasannya, Bloomberg Philanthropies, ia turut mendonasikan atau menjanjikan sejumlah uang untuk disumbangkan ke beberapa organisasi yang berhubungan dengan kesehatan, termasuk Organisasi Kesehatan Dunia (WHO), Campaign for Tobacco-Free Kids serta Centers for Disease Control and Prevention (CDC).

Gene Simmons


Dibesarkan oleh seorang ibu tunggal, bassis grup band rock Kiss ini merasakan betul bagaimana nilai kerja keras telah berpengaruh besar dalam kehidupannya. Itulah sebabnya, ia mengatakan dalam sebuah wawancara televisi, anak-anaknya tidak akan menjadi kaya dengan mengandalkan warisan dari dirinya.

Lebih jauh lagi, ia menjelaskan mereka akan menerima warisan dalam jumlah kecil. “Mereka harus dipaksa untuk bangun dari tempat tidurnya dan pergi keluar (rumah, red) serta bekerja dan membuat penghasilan melalui cara mereka sendiri,” kata Simmons.

Walaupun dia belum memutuskan apa yang akan ia lakukan dengan kekayaannya, namun saat ini ia telah mensponsori lebih dari 140 anak-anak di Afrika melalui LSM ChildFund.

Bill Gates


Bill Gates merupakan salah satu orang terkaya sekaligus terpopuler di dunia. Tapi, dia dan istrinya, Melinda, tidak tertarik untuk menggunakan uang mereka dalam keperluan memuaskan diri sendiri secara berlebihan atau mewariskannya untuk tiga anak mereka.

“Aku tahu, aku tidak berpikir itu ide yang baik untuk memberikan uang kepada anak-anak saya. Itu tidak akan baik untuk anak-anak saya atau masyarakat,” katanya kepada tabloid Inggris The Sun pada tahun 2010.

Sebaliknya, mereka mendirikan sebuah yayasan yang diberi nama Bill & Melinda Gates Foundation pada tahun 1994. Pada tahun 2013, yayasan ini memiliki aset senilai lebih dari US$ 37 miliar atau sekitar Rp 520 triliun.

Yayasan bahkan telah memulai sebuah program untuk mengajak para orang terkaya dunia lainnya untuk bergabung bersama mereka dalam mendonorkan sebagian kekayaannya untuk masyarakat yang membutuhkan. Program ini diberi nama “The Giving Pledge”.

Jackie Chan


Bintang film terkenal asal Hong Kong ini mengumumkan pada 2011 bahwa ia telah memutuskan untuk memberikan setengah kekayaannya untuk kegiatan amal saat ia meninggal dunia. Chan juga menambahkan bahwa ia tidak berencana untuk meninggalkan kekayaan hingga jutaan dolar kepada anaknya, Jaycee.

“Jika dia mampu, dia bisa menghasilkan uangnya sendiri. Jika tidak, maka ia hanya akan membuang-buang uang saya,” kata Chan seperti dikutip dari Channel NewsAsia.

Ia mendirikan yayasan amalnya sendiri yang diberi nama Jackie Chan Charitable Foundation pada tahun 1988 untuk membantu orang miskin di Hong Kong. Hingga saat ini, peranan yayasan tersebut telah diperluas hingga memberikan bantuan medis di daerah yang terkena bencana serta membantu berbagai kegiatan seni.

George Lucas


Sutradara dan kreator Star Wars, George Lucas, telah bergabung bersama Bill Gates dan Warren Buffet dalam program “The Giving Pledge” sejak bulan Juli 2010. Pada saat itu, itu menjanjikan untuk menyumbangkan setidaknya setengah dari kekayaannya ketika ia meninggal.

“Saya mendedikasikan sebagian besar kekayaan saya untuk meningkatkan pendidikan,” tulis Lucas dalam surat janjinya, seperti dikutip dari artikel “Donating Star Wars Billions Will Make George Lucas One Of The Biggest Givers Ever” yang dimuat oleh Forbes secara online.

Walaupun demikian, pada bulan Mei 2015 CNBC dan Spectrem Group melansir hasil survei yang menunjukan bahwa orang-orang kaya AS seperti Warren Buffett dan Bill Gates, yang mengatakan mereka berencana meninggalkan hampir semua kekayaan mereka untuk amal adalah minoritas. 

“Ini menunjukkan bahwa orang-orang yang sangat terlihat karena mengatakan mereka akan meninggalkan semua hartanya untuk amal ternyata tidak mewakili kebanyakan orang kaya di Amerika Serikat,” kata George Walper, Presiden Spectrem Grup, seperti dikutip dari artikel “Millionaire kids to inherit most of their parents’ fortunes” yang dimuat oleh CNBC secara online.

Lima Cara Mudah Mulai Investasi Emas


Kenali jenis investasi agar Anda tidak sampai salah beli.


Berniat investasi? Sudah mengerti apa saja keuntungan berinvestasi? Hanya Anda yang bisa menjawabnya. Tapi, salah satu jenis investasi yang sering dipilih oleh investor, yaitu investasi emas.

Meski sudah mengetahui keuntungan yang akan didapat, masih banyak yang bingung seberapa besar manfaat dari berinvestasi emas. Investasi emas memang dianggap sebagai salah satu produk investasi yang aman.

Anda tidak perlu banyak memperhitungkan banyak aspek atau faktor sebelum membelinya. Cukup beli dan tempatkan pada lokasi yang aman, maka urusan investasi sudah selesai. Tinggal menunggu saja, kelak harganya akan naik dengan sendirinya.

Kebanyakan orang berpikir seperti demikian. Bagi orang awam yang baru mengenal dunia investasi, maka emas lah jawaban yang pas. Anda yang baru pertama kali masuk ke dunia investasi, ada baiknya mencoba berinvestasi menggunakan emas.

Namun, sebelum Anda memasukkan dana untuk menebus emas, ada baiknya Anda mengenal karakter emas sebagai media investasi.

Salah satunya, emas adalah produk investasi jangka menengah. Artinya, Anda baru bisa menikmati keuntungan berinvestasi dalam jangka waktu empat hingga tujuh tahun setelah membeli. Apabila Anda memaksakan diri ‘memanen’ investasi kurang dari waktu itu, maka keuntungan yang didapatkan tidak begitu maksimal.

Itu hanyalah salah satu hal saja mengenai investasi emas. Masih ada banyak hal perlu Anda ketahui ketika berniat berinvestasi emas. Sama halnya ketika Anda berniat untuk berdagang, berinvestasi emas memiliki tujuan mencari untung.

Untuk membantu agar anda tidak terus-menerus bingung, lebih baik Anda baca terlebih dulu tips berinvestasi emas yang menguntungkan di bawah ini:

Tentukan tujuan

Ada baiknya sebelum anda berinvestasi emas, tentukan terlebih dahulu tujuan Anda berinvestasi. Apakah untuk tujuan dana darurat, dana pensiun, modal usaha, dana pendidikan, liburan, dan sebagainya. Selanjutnya, tentukan jangka waktu. Apakah untuk jangka waktu pendek (satu hingga tiga tahun), jangka menengah (empat hingga tujuh tahun), atau jangka panjang (lebih dari tujuh tahun).

Tentukan strategi

Setelah menentukan tujuan, mulai hitung seberapa banyak emas yang bisa Anda kumpulkan. Ketika menentukan ini, sesuaikan dengan kemampuan keuangan Anda. Setelah mengukur kemampuan Anda, tentukan secara lebih spesifik, berapa banyak emas yang harus Anda beli selanjutnya.

Sama halnya ketika menjalankan sebuah bisnis, tanpa adanya strategi khusus, kemungkinan Anda mendapatkan hasil yang optimal semakin kecil. Namanya mencari untung, Anda tentu membutuhkan trik khusus agar keuntungan yang didapatkan menjadi lebih optimal.

Tanpa strategi yang tepat, Anda mungkin hanya akan mendapat untung puluhan ribu saja. Namun, apabila ditambah dengan strategi, maka kemungkinan anda akan mendapatkan keuntungan adalah tiga bahkan empat kali lipat dari itu.

Harga

Sebelum mulai membeli pastinya Anda perlu tahu lebih dahulu berapa harganya. Sekadar saran, Anda sebaiknya membeli emas dari PT. Antam. Hal ini karena kualitas emas terjamin dan harganya pun bisa dipercaya. Untuk lebih jelasnya, Anda bisa mengunjungi laman situs perusahaan. Di laman tersebut, Anda bisa mendapatkan berbagai informasi mengenai emas secara detail.

Keuntungan

Layaknya Anda berinvestasi dengan produk lain, investasi emas pun perlu Anda perhitungkan aspek untungnya. Meskipun begitu, investasi emas tidak sama dengan investasi saham atau reksa dana.

Emas memiliki kecenderungan naik dan sangat jarang turun. Berbeda ketika Anda berinvestasi saham, kemungkinan turun sangat besar. Selain itu, emas bisa langsung dijual apabila Anda membutuhkan uang tunai.

Pilih waktu yang tepat.

Tidak ada patokan kapan waktu yang pas untuk membeli emas. Namun, masih ada cara paling mudah menentukan kapan waktu yang pas untuk membeli emas, yaitu dengan memperhatikan dan mengikuti perkembangan nilai rupiah terhadap dolar Amerika Serikat (AS).

Bila anda perhatikan, saat nilai Rupiah dalam keadaan stabil, artinya kondisi ekonomi dalam keadaan level normal. Itulah saat yang tepat untuk membeli emas. Karena kondisi ini menunjukkan kalau emas berada pada harga murah.

Ketahui jenis investasi yang bisa Anda beli

Berinvestasi bisa dilakukan oleh siapa saja. Bukan hanya bagi yang bergaji tinggi saja. Selain itu emas juga merupakan investasi yang paling mudah dilakukan. Bila tidak mau emas, Anda bisa menggunakan produk investasi lain. Tapi, kenali jenis investasi tersebut agar Anda tidak sampai salah beli.

Bukan Jualan Gorengan! Ini Ide Bisnis Keren Dengan Modal di Bawah Rp 500 ribu


Salah satu jalan untuk menambah penghasilan adalah dengan menjalankan bisnis. Hanya saja, meski semua orang beminat memiliki penghasilan tambahan, banyak orang masih bingung bagaimana memulai sebuah bisnis.

Alasannya bisa karena keterbatasan modal dan ide. Nah, bagi kamu yang sedang ingin merintis bisnis namun bingung dengan keterbatasan modal dan ide. Ide bisnis berikut ini mungkin menarik untuk dicoba. Hanya dengan modal senilai Rp 500 ribu kamu sudah bisa mulai menjadi pengusaha. Berikut ini daftar idenya:

Box sayuran organik

Gaya hidup sehat yang mulai digandrungi warga perkotaan memunculkan tren makanan organik. Banyak orang pun memilih menanam sendiri makanannya seperti jamur atau sayur-sayuran.

Tanpa membutuhkan lahan yang luas dan dengan alat dan teknik yang tepat, seseorang bisa memiliki kebunnya sendiri. Tren ini diprediksi akan memiliki ceruk pasar yang besar seiring gaya hidup perkotaan yang berubah.

Jika kamu kreatif, jual media tanam plus bibit dan kemas dalam sebuah box. Bibitnya bisa jamur ataupun sayuran lain yang enak dan bermanfaat untuk dikonsumsi. Ide dasarnya, orang bisa berkebun jamur atau sayuran dan memanenya untuk konsumsi sendiri.

Modalnya pun murah. Kamu bisa membeli bibit dan sekam sebagai media tanamnya. Nah, mumpung pasarnya masih belum banyak dirambah pelaku usaha. Ada baiknya kamu mulai merintis bisnis ini.

Kerajinan barang bekas

Ada banyak bahan gratis yang bisa kamu manfaatkan sebagai modal usaha. Mulai dari botol plastik bekas, koran bekas, sedotan bekas hingga kain bekas bisa kamu peroleh di sekitar kamu tanpa modal sedikitpun.

Cukup membeli peralatan sederhana seperti gunting, lem, kertas dan berlangganan internet untuk mengakses video tutorial, kamu bisa memulai bisnis kerajinanmu. Gunakan kreativitas dan keahlianmu. Dan, jangan sepelekan prospek bisnis kerajinan ramah lingkungan seperti ini karena permintaannya semakin besar.

Bisnis makanan

Permintaan makanan seperti cupcake dan kue-kue kecil tidak pernah ada matinya. Saat ini, untuk menjual makanan kamu tidak perlu sampai memiliki toko sendiri. Gunakan media sosial atau pajang daganganmu pada sejumlah marketplace untuk mendapatkan pelanggan.

Selain itu, modalnya tidak terlalu besar karena dapat memanfaatkan peralatan yang sudah tersedia di rumah. Tantangannya tinggal bagaimana kamu bisa membuat produk berkualitas.

Tidak perlu kursus yang membutuhkan biaya besar. Lagi-lagi cukup gunakan internet untuk mempelajari cara membuat makanan. Padukan dengan buku-buku atau majalah yang memberi informasi cara memasak.

Dropshipper

Inti kesuksesan bisnis ini adalah kemampuan kamu memasarkan dan menjual barang. Dengan menjadi dropshipper, kamu tidak perlu memiliki barang yang hendak dijual. Selain modalnya mini, dengan menjadi dropshipper kamu tidak perlu repot mengemas dan memaketkan barang yang akan dijual.

Semuanya dilakukan oleh produsen langsung atau pihak pertama. Pilih barang yang berkualitas dan banyak dibutuhkan orang seperti pakaian, sepatu, aksesoris atau tas sebagai produk jualanmu.

Selanjutnya, gunakan kekuatan internet untuk memasarkan secara online. Optimalkan modal non materi yang kamu punya seperti pertemanan yang luas untuk meningkatkan penjualan.

Layanan pembersih kamar

Kalau kamu punya banyak kenalan merek yang menganggur dan membutuhkan pekerjaan halal, ide satu ini bisa kamu pakai. Target pasarnya pun banyak mulai dari rumah tangga hingga penghuni kontrakan atau kost yang tidak sempat membersihkan kamarnya.

Cukup modal telepon dan alat kebersihan seperti sapu, alat pel, lap dan sabun, kamu bisa merintis bisnis jasa pembersih kamar ini. Agar jasa yang kamu tawarkan dikenal luas, tawarkan dulu pada teman atau kenalan dekatmu. Minta mereka untuk membuat testimoni di media sosial.

Cara Memaksimalkan Keuangan Buat yang Niat Mewujudkan Rencana Masa Depannya


Semua orang pasti ingin segala rencananya berjalan dengan lancar tanpa hambatan berarti. Masalahnya, kita hanya manusia biasa yang gak punya kekuatan super untuk memastikan hal itu.

Tapi Superman pun bakal jumpalitan melihat batu Kripton. Artinya, semua orang punya kelemahan yang bisa menjatuhkan. Contohnya kelemahan di bidang perencanaan keuangan.

Merencanakan keuangan penting, lho. Cara memaksimalkan keuangan agar rencana masa depan terwujud bisa disusun dalam rencana ini.

Memang sih sekarang banyak penasihat keuangan di luar sana. Tapi kalau bisa memulainya sendiri bakal lebih bagus. Kalau udah mentok, baru deh pakai penasihat.

Kita pun sebenarnya bisa jadi perencana keuangan buat diri sendiri. Yang penting, bekali diri dengan pengetahuan soal keuangan.

Apa saja ya isi rencana itu agar bisa menjadi cara memaksimalkan keuangan? Simak tips berikut ini:

1. Kalau emang gak perlu, gak usah beli


Bedakan perlu dengan pengin. Pengin beli hape terbaru bukan berarti perlu hape terbaru. Kalau hape yang lama masih bisa dipakai dan gak jadul-jadul amat, ngapain beli hape baru?

Itu namanya perencana keuangan yang tokcer. Kalau emang gak perlu, ya gak usah beli. Contoh lain tips ini yaitu:
  • Bijak menggunakan kartu kredit. Kartu kredit memang perlu. Tapi kalau memang hanya mampu mengelola satu kartu, tak perlu pengin punya kartu-kartu lain. 
  • Potong biaya transportasi. Kita memang perlu pergi kerja. Tapi kalau mampunya dengan menggunakan transportasi umum, ya jangan pengin naik taksi. Kalau mampunya pakai motor, yang jangan pengin ambil kredit mobil. 
  • Kurangi kebiasaan makan di luar. Perlu sih untuk refreshing, tapi jangan jadi pengin tiap hari keluar demi ‘refreshing’. 
  • Cek polis asuransi. Pastikan asuransi sesuai dengan kebutuhan sehingga kita gak membayar untuk hal yang gak kita perlukan. 
  • Telusuri segala pengeluaran, jangan sampai ada pengeluaran yang gak kita ketahui buat apa. 

2. Aman dengan bujet


Lihat tuh DPR dan pemerintah. Kalau rapat soal bujet duit negara, bisa gontok-gontokan sampai lempar-lemparan kursi. Itulah gambaran betapa pentingnya bujet.

Soalnya, kalau salah bikin bujet, apalagi gak mengalokasikan bujet, bisa-bisa keuangan jebol. Bujet ini jadi patokan berapa pengeluaran dan berapa pemasukan buat menjaga keuangan tetap aman.

Mau pakai tuntuan di bawah ini buat bikin bujet? Boleh, gratisss.
  • Bikin pos pengeluaran, misalnya pos belanja kebutuhan, pos perawatan diri, pos biaya trasportasi, dan lain-lain. 
  • Matangkan rencana masa depan, kayak umur berapa kawin, kapan mau beli rumah, mau punya anak berapa dan lain-lain. 
  • Siapkan dana darurat atau ikut asuransi agar pengeluaran mendadak gak bikin kelimpungan. 
  • Saat ada pendapatan lebih, kelola dengan bijak, bukan malah bingung bagaimana cara menghabiskannya. 

3. Masih sesuai dengan rencana?


Cara memaksimalkan keuangan selanjutnya adalah melakukan review terhadap status keuangan secara rutin. Misalnya lihat tabungan bulan ini, apakah sesuai dengan rencana.

Kalau gak sesuai, cari tahu kenapa. Contohnya, apa bulan lalu beli barang yang gak dialokasikan di bujet? Atau hasil investasi gak mendatangkan keuntungan?

Nah, hasil review ini dipakai sebagai patokan agar lebih disiplin atau mempertahankan kedisiplinan dalam soal keuangan pada bulan berikutnya.

Hal lain yang direkomendasikan untuk dipertimbangkan yaitu:
  • Apakah ada pengeluaran bulan lalu yang bisa ditekan pada bulan sekarang. 
  • Apakah ada penambahan biaya kebutuhan pada bulan sekarang. Misalnya biaya perpanjangan polis asuransi, kenaikan tarif listrik, dan lain-lain. 

4. Jadi “intel”


Polisi punya satuan intel yang tugasnya ngawasin target yang diincar. Boleh tuh kita tiru cara kerja intel ini buat memaksimalkan keuangan.

Prakteknya begini. Kalau kita punya rencana beli rumah, pantau selalu harga pasaran rumah dari bulan ke bulan. Ini berguna buat menetapkan jumlah tabungan yang disisihkan agar rumah terbeli sesuai dengan rencana.

Begitu juga biaya kebutuhan lain, seperti sekolah anak dan pensiun. Contohnya biaya masuk SD sekarang Rp 10 juta. Hitung tren kenaikan tiap tahun, jadi anak kita bisa masuk sekolah yang ditargetkan. Masak tega main-main soal pendidikan anak?

5. Main duit


Eits, main duit di sini artinya bukan main judi gaple atau togel. Tapi, investasi.

Ada banyak pilihan investasi, dari deposito, emas, tabungan dolar, hingga reksa dana. Mana yang tepat, kita sendiri yang menentukan.

Masing-masing investasi punya fitur yang bisa dilihat untuk disesuaikan dengan karakteristik kita. Contohnya kalau takut risiko duit investasi bakal ilang, pilih deposito yang minim risiko.

Tapi kalau kita termasuk tipe penyuka tantangan alias risiko, bisa pilih misalnya reksa dana atau saham. Ingat, makin tinggi risiko makin besar duit yang bisa dihasilkan dari investasi itu. Begitu juga sebaliknya. 

Mudah kok mempraktekkan cara memaksimalkan keuangan di atas. Asal kita mau jadi kunti alias tekun dan teliti. Gak perlu nunda-nunda lagi, cara di atas bisa digunakan mulai sekarang juga, detik ini juga!

Sunday, February 26, 2017

Pilih Investasi Emas Batangan atau Koin Emas? Simak Dulu Plus-Minusnya


Sejak dulu emas dijadikan barang investasi oleh masyarakat. Tapi dulu orang hanya berinvestasi emas dalam bentuk perhiasan, seperti kalung, cincin, gelang, dan bahkan gigi emas. Kini investasi emas lebih berkembang dengan adanya koin atau dinar dan emas batangan.

Emas batangan atau koin emas yang bagus buat investasi? Masing-masing punya kelebihan dan kekurangan sebagai barang investasi.

Ada pandangan bahwa koin emas dinar hanya digunakan sebagai investasi kalangan muslim. Padahal sejatinya keduanya bisa dijadikan investasi oleh golongan mana pun terlepas dari keyakinan dan latar belakang mereka.

Untuk mengetahui perbedaan karakteristik keduanya, simak kelebihan dan kekurangan emas koin dan batangan sebagai investasi berikut ini:

Kelebihan koin emas:


1. Dibanding emas batangan, koin emas lebih kuat karena memiliki kadar 22 karat. Karena itu, ketika jatuh atau terbentur, koin emas tidak akan mudah lecet. Walhasil, harga jualnya terjaga karena kondisinya mulus.

2. Koin emas punya satuan tunggal sehingga fleksibel untuk diperjualbelikan. Umpamanya kita punya 10 dinar dan memerlukan dana senilai 2 dinar. Maka kita bisa menjual yang 2 dinar, sementara 8 dinar tetap kita simpan.

3. Jika dijual, selisih harganya dengan saat kita beli hanya sekitar 4 persen lebih rendah.

4. Jika digadaikan ke bank syariah, nilainya mencapai 90 persen dari nilai taksir.

5. Harga standar berlaku secara nasional dan diperbarui empat kali sehari. Misalnya, harga koin emas di Aceh sama dengan di Papua.

6. Agen dinar berkewajiban membeli kembali koin dinar dari nasabahnya jika nasabah tersebut hendak menjual koinnya.

7. Mendapat sertifikat Komite Akreditasi Nasional dan London Bullion Market Association yang berlaku secara internasional.

8. Khusus bagi kalangan muslim, investasi koin dinar berarti menjalankan syariat Islam. Selain itu, koin ini bisa dijadikan mahar pernikahan.

Kekurangan koin emas:

1. Dikenai pajak pertambahan nilai 10 persen karena koin emas termasuk kategori perhiasan.

2. Kurang populer di tengah masyarakat. Sebagian toko emas bahkan tak mau membeli karena tak terbiasa dengan koin emas. Jikapun mau, harganya lebih rendah daripada harga di agen koin emas.

3. Hanya dijual di tempat-tempat tertentu, sulit ditemukan di toko emas.

4. Dianggap hanya digunakan oleh kalangan muslim. Padahal investasi koin emas boleh dilakukan siapa pun.

Kelebihan emas batangan:


1. Kadar karatnya 24, yang dianggap masyarakat sebagai kadar emas yang sempurna sehingga mudah laku. Emas 24 karat juga lebih sering digunakan sebagai bahan pembuat perhiasan.

2. Harganya ditetapkan secara tersentral oleh pemerintah lewat PT Aneka Tambang (Antam) dan berlaku secara nasional karena Antam adalah perusahaan negara.

3. Tersedia dalam berbagai ukuran berat, dari 1 gram hingga 1 kilogram.

4. Populer di kalangan masyarakat umum sehingga lebih mudah dijual.

5. Tidak dikenai pajak pertambahan nilai 10 persen

6. Tidak ada biaya cetak untuk ukuran 1 kilogram.

Kekurangan emas batangan:

1. Tidak ada standar selisih harga jual-beli. Toko emas bisa menetapkan sendiri harga beli kepada masyarakat yang hendak menjual emasnya.

2. Harga jual kembali emas batangan cetakan Maret 2011 dan sebelumnya lebih murah Rp 1.000-2.000 per gram dibanding cetakan baru.

3. Biaya cetak tidak dihitung dalam komponen penjualan, sehingga harganya hanya dihitung berdasarkan bobot per gram.

4. Tidak bisa memecah ukuran emas batangan ketika hendak menjual. Misalnya kita punya 100 gram emas batangan dan membutuhkan dana senilai 50 gram emas itu. Kita harus menjual seluruh emas batangan 100 gram itu, tak bisa hanya menjual separonya.

5. Toko emas bisa bermain ketika harga emas dunia turun dengan tidak menjual emas batangan atau menjualnya secara terbatas.

Itulah masing-masing kelebihan dan kekurangan koin emas serta emas batangan. Keduanya sama-sama produk investasi yang relatif aman dan harganya cenderung naik dari tahun ke tahun.

Mau pilih produk investasi yang mana, silakan Anda tentukan sesuai dengan kebutuhan. 


Daftar Perusahaan dengan Karyawan Miliarder Terbanyak


Sampai tahun 2016 lalu, ada 2.188 miliarder yang tersebar di seluruh dunia. Angka ini dikeluarkan oleh Hurun, sebuah firma di Shanghai yang merilis ranking tahunan setelah melakukan studi terhadap orang-orang kaya di seluruh dunia.

Data tersebut memperlihatkan bahwa beberapa perusahaan punya sejumlah miliarder yang lebih banyak daripada perusahaan lain. Tentu saja perusahaan tersebut ada yang dijalankan oleh keluarga yang memang sudah kaya ‘dari sananya’ tapi ada juga yang tidak.

Berikut 11 perusahaan dengan jumlah miliarder terbanyak.

#11 Facebook


Kantor pusat : Menlo Park, California

Jumlah karyawan : 12,700

Jumlah miliarder : 5

Situs jejaring sosial Facebook pertama ditemukan pada tahun 2004 oleh Mark Zuckerberg, Dustin Moskovitz, Eduardo Saverin, Andrew McCollum, dan Chris Hughes. Tahun 2015, Facebook menghasilkan US$12,5 miliar dan masuk ke dalam 50 perusahaan terbaik untuk bekerja versi Business Insider.

#10 Estée Lauder


Kantor pusat : New York City, New York

Jumlah karyawan : 44.000

Jumlah miliarder : 5

Estée Lauder yang memproduksi produk perawatan kulit, makeup, parfum, dan produk perawatan rambut, didirikan oleh pasangan suami istri Estée Lauder dan Joseph Lauder pada 1946. Sekarang, keluarga Lauder mengontrol 77% saham senilai US$16,5 miliar.

#9 Hennes & Mauritz


Kantor pusat : Stockholm, Sweden

Jumlah karyawan : 93.351

Jumlah miliarder : 5

H&M, merk pakaian dan aksesoris terkenal ini didirikan pada 1947 oleh Erling Persson. Anaknya, Stefan Persson, mengambil alih sebagai CEO selama 16 tahun sampai tahun 1998. Hingga hari ini, Stefan menguasai 28% saham dan berperan sebagai pemilik perusahaan. Sementara puteranya, Karl-Johan, memegang jabatan sebagai CEO.

#8 Infosys


Kantor pusat : Bengaluru, India

Jumlah karyawan : 193.000

Jumlah miliarder : 5

Perusahaan yang bergerak di bidang konsultasi, teknologi, dan outsourcing yang berbasis di India ini didirikan pada 1981 oleh K. Dinesh, S. Gopalakrishnan, Narayana Ramarao Nagavara Murthy, Nandan M. Nilekani, Pandit Shrikant, dan S. D. Shibulal. Saat ini Infosys dipimpin oleh Vishal Sikka dan menghasilkan US$8,6 miliar pada 2015.

#7 SACI Falabella


Kantor pusat : Santiago, Chili

Jumlah karyawan : 98,324

Jumlah miliarder : 5

Falabella didirikan pada 1937 saat Salvatore Falabella membuka toko pertamanya di Chili. Perusahaan tersebut kemudian berkembang menjadi retail paling populer di negara latin. Kini SACI Falabella dipegang oleh keluarga Solari, keturunan dari sang pendiri.

#6 Walmart


Kantor pusat : Bentonville, Arkansas Santiago

Jumlah karyawan : 2.200.000

Jumlah miliarder : 7

Perusahaan retail asal Amerika ini didirikan pada 1962 oleh Samuel Moore Walton dan James Lawrence Walton dan hingga kini telah memiliki 11,000 toko. Sekarang keluarga Walton mengontrol Walmart dengan enam anggota keluarha memegang 54% saham.

#5 SC Johnson & Son


Kantor pusat : Racine, Wisconsin

Jumlah karyawan : 13.000

Jumlah miliarder : 7

SC Johnson & Son yang memproduksi produk-produk rumah tangga didirikan lebih dari seabad lalu, tepatnya 1886 oleh SC Johnson. Puteranya, Herbert Fisk Johnson, menjalankan perusahaan tersebut sampai tutup usia di tahun 1928. Sekarang keturunan Johnson masih mengontrol 100% perusahaan.

#4 Dr. Oetker


Kantor pusat : Bielefeld, Jerman

Jumlah karyawan : 28.000

Jumlah miliarder : 8

Perusahaan keluarga ini memproduksi baking powder, pizza beku, dan produk makanan lainnya. Didirikan sejak 1981, tepatnya sejak Dr. August Oetker memgembangkan baking powder tanpa pengawet. Anak cucu Dr. Oetker kini hidup kaya karena perusahaan peninggalan kakeknya menghasilkan US$8 miliar.

#3 Roche


Kantor pusat : Basel, Switzerland Bielefeld, Jerman

Jumlah karyawan : 88.509

Jumlah miliarder : 9

Perusahaan biotech Roche didirikan sejak 1896 dan kini memimpin penemuan yang berhubungan dengan kesehatan. Keturunan dari pendirinya, Fritz Hoffmann-La Roche memegang 45% hak voting.

#2 Cargill


Kantor pusat : Wayzata, Minnesota

Jumlah karyawan : 150.000

Jumlah miliarder : 10

Didirikan sejak 1865, Cargill kini menjadi perusahaan swasta terbesar asal Amerika yang memproduksi makanan, pertanian, dan bergerak di bidang finansial. Menantu dari pendiri Cargill, John MacMillan, mengambil alih bisnis pada 1909 dan membuat keluarga keturunan Cargill-MacMillan menjadi miliarder.

#1 Hyatt


Kantor pusat : Chicago, Illinois

Jumlah karyawan : 45.000

Jumlah miliarder : 11

Grup hotel terbesar di dunia ini berdiri sejak 1957, tepatnya saat Jay Pritzker membeli motel Hyatt di Los Angeles. Sekarang, 11 keturunan Pritzker dinobatkan Forbes sebagai salah satu keluarga terkaya.

@kfsoeradimadja